Atender pacientes, organizar a agenda e manter a qualidade do trabalho clínico já exige bastante atenção de um psicólogo. Quando a atividade passa a gerar uma receita recorrente, surge outra questão que não pode ser tratada de forma improvisada: como estruturar corretamente a parte tributária, fiscal e empresarial do consultório?
A escolha entre atuar como pessoa física ou constituir uma empresa pode mudar significativamente a forma de tributação.
Para quem opta pelo CNPJ, ainda existem decisões relacionadas ao enquadramento tributário, pró-labore, Fator R, emissão de notas fiscais, registro da pessoa jurídica no Conselho Regional de Psicologia e cumprimento das obrigações acessórias.
Essas decisões não deveriam ser tomadas apenas comparando percentuais de impostos. O faturamento, a folha de pagamento, a estrutura do consultório e a forma como os serviços são prestados precisam ser considerados em conjunto.
Por isso, contar com contabilidade para psicólogos em Campos dos Goytacazes permite organizar a atividade profissional com uma visão mais ampla: tributação, regularidade fiscal, estrutura empresarial e acompanhamento dos resultados.
O que é contabilidade para psicólogos em Campos dos Goytacazes?
A contabilidade para psicólogos em Campos dos Goytacazes é o acompanhamento contábil, fiscal e empresarial adaptado às características de profissionais e empresas que prestam serviços de Psicologia.
Na prática, envolve analisar a melhor forma de atuação, estruturar o CNPJ quando necessário, escolher o regime tributário, acompanhar o Fator R, calcular impostos, organizar pró-labore e folha, orientar a emissão de notas fiscais e manter as obrigações da empresa em conformidade.
O trabalho também precisa considerar as exigências profissionais aplicáveis às pessoas jurídicas que oferecem serviços de Psicologia.
Para entender melhor esse acompanhamento, a Bravel Contabilidade apresenta soluções específicas de contabilidade para profissionais da área da saúde, incluindo psicólogos, fisioterapeutas, nutricionistas e outros prestadores.
Psicólogo precisa ter CNPJ?
Não obrigatoriamente.
O profissional pode atuar como pessoa física, conforme sua realidade profissional e tributária. Entretanto, à medida que o faturamento cresce ou que o consultório passa a funcionar com uma estrutura empresarial mais organizada, a abertura de uma pessoa jurídica pode se tornar uma alternativa que merece análise.
O ponto central é comparar os dois modelos.
Na atuação como pessoa física, os rendimentos recebidos precisam ser corretamente declarados e tributados conforme as regras aplicáveis à pessoa física.
Já a pessoa jurídica possui outra estrutura tributária e pode, dependendo do faturamento, das despesas, da folha e do regime escolhido, apresentar uma configuração fiscal diferente.
Não existe, portanto, uma regra segundo a qual abrir um CNPJ sempre reduzirá impostos. A resposta depende de uma simulação individual.
Quando a decisão for pela formalização empresarial, também é necessário avaliar natureza jurídica, CNAEs, regime tributário e registros necessários. Esses pontos fazem parte do processo de abertura de empresa em Campos dos Goytacazes.
Psicólogo pode ser MEI?
Não para exercer a atividade de Psicologia.
O Microempreendedor Individual somente pode exercer as ocupações autorizadas pela regulamentação do regime. A lista oficial de ocupações permitidas ao MEI no Portal do Empreendedor não inclui psicólogo.
A relação das atividades permitidas ao MEI está vinculada ao Anexo XI da Resolução CGSN nº 140/2018. Portanto, o psicólogo que pretenda exercer a profissão por meio de pessoa jurídica precisa avaliar outras estruturas empresariais.
Tentar utilizar um CNAE diferente apenas para obter enquadramento como MEI pode gerar incompatibilidade entre a atividade registrada e o serviço efetivamente prestado.
Qual é o CNAE utilizado para serviços de Psicologia?
A Classificação Nacional de Atividades Econômicas identifica a atividade de Psicologia e Psicanálise pelo código:
CNAE 8650-0/03 — Atividades de psicologia e psicanálise.
A classificação pode ser consultada diretamente na Consulta CNAE do IBGE, que relaciona esse código aos serviços, clínicas, consultórios e centros de Psicologia e Psicanálise.
A escolha correta do CNAE interfere em diferentes aspectos da empresa, incluindo:
- tributação;
- enquadramento no Simples Nacional;
- cadastro municipal;
- emissão de nota fiscal;
- licenciamento;
- obrigações profissionais;
- compatibilidade entre atividade econômica e serviços efetivamente prestados.
Caso o consultório exerça outras atividades além da Psicologia, os CNAEs secundários também precisam representar corretamente essas operações.
Como funciona a contabilidade para psicólogos na prática?
Uma contabilidade especializada começa antes do cálculo mensal do imposto. O primeiro passo é compreender como o psicólogo trabalha, quanto fatura e qual estrutura pretende manter.
1. Análise da forma de atuação
É necessário verificar se o profissional trabalha sozinho, possui clínica própria, divide consultório, mantém funcionários, contrata outros profissionais ou presta serviços para empresas.
Essas informações influenciam a estrutura societária e tributária.
2. Comparação entre pessoa física e pessoa jurídica
Antes da abertura do CNPJ, uma análise deve considerar receita, despesas, remuneração do profissional e projeções futuras.
A comparação evita que a empresa seja aberta apenas porque determinado regime parece, isoladamente, possuir uma alíquota menor.
3. Definição da estrutura empresarial
Caso a pessoa jurídica seja a alternativa escolhida, é necessário definir natureza jurídica, CNAE, endereço empresarial e demais informações cadastrais.
A abertura também envolve os registros e inscrições necessários à atividade.
4. Escolha do regime tributário
Simples Nacional, Lucro Presumido e, dependendo da situação, Lucro Real podem ser avaliados.
Para muitos consultórios e empresas de menor porte, o Simples Nacional entra inicialmente na análise, mas sua vantagem depende de números concretos.
5. Definição do pró-labore
Quando o psicólogo trabalha efetivamente na própria empresa, sua remuneração precisa ser analisada dentro da estrutura empresarial.
Pró-labore, folha de pagamento e distribuição de lucros têm naturezas diferentes e não devem ser tratados como se fossem a mesma coisa.
6. Apuração dos impostos e obrigações
Com a empresa funcionando, a contabilidade passa a acompanhar faturamento, notas fiscais, impostos, folha, obrigações acessórias e movimentações contábeis.
Esse acompanhamento integra uma rotina mais ampla de serviços contábeis, fiscais e trabalhistas, permitindo que as informações produzidas pela contabilidade também apoiem decisões futuras, como contratação de equipe, ampliação do consultório ou revisão tributária.
Simples Nacional para psicólogos: como funciona o Fator R?
Esse é um dos principais pontos tributários para empresas de Psicologia.
A atividade de Psicologia está entre os serviços sujeitos ao chamado Fator R. Conforme a Resolução CGSN nº 140/2018, o resultado desse cálculo define se a receita será tributada conforme as regras do Anexo III ou do Anexo V do Simples Nacional.
De forma simplificada, o cálculo relaciona:
folha de salários dos últimos 12 meses ÷ receita bruta dos últimos 12 meses.
Quando o Fator R é igual ou superior a 28%, a atividade sujeita a essa regra é tributada pelo Anexo III. Quando o resultado fica abaixo de 28%, aplica-se o Anexo V.
A própria Receita Federal, no Portal do Simples Nacional, inclui Psicologia entre as atividades sujeitas ao Fator R e explica a aplicação do limite de 28%.
Isso torna o acompanhamento mensal especialmente relevante.
Imagine uma clínica de Psicologia que aumentou significativamente o faturamento, mas manteve praticamente a mesma estrutura de folha. Essa mudança pode reduzir o percentual do Fator R e alterar o anexo aplicável à tributação.
O contrário também pode acontecer.
Por isso, olhar somente para a guia do DAS depois que ela já foi calculada é insuficiente. Uma gestão tributária consistente precisa acompanhar a composição desses números ao longo do tempo.
Anexo III ou Anexo V: qual é a diferença para o psicólogo?
Os dois anexos pertencem ao Simples Nacional, mas possuem faixas, alíquotas nominais, parcelas a deduzir e composições tributárias diferentes.
A definição não ocorre por escolha livre do contribuinte. Para atividades sujeitas ao Fator R, é necessário observar o percentual calculado conforme as regras vigentes.
| Situação | Tratamento no Simples Nacional | O que precisa ser acompanhado |
| Fator R igual ou superior a 28% | Tributação pelo Anexo III | Receita e folha dos últimos 12 meses |
| Fator R inferior a 28% | Tributação pelo Anexo V | Receita e folha dos últimos 12 meses |
| Profissional atuando como PF | Tributação pelas regras da pessoa física | Rendimentos, despesas permitidas e obrigações aplicáveis |
| Empresa fora do Simples | Regime deve ser analisado conforme o caso | Faturamento, custos, despesas e legislação tributária |
A tabela não deve ser utilizada isoladamente para escolher um regime. O cálculo da alíquota efetiva do Simples também varia de acordo com a receita bruta acumulada nos 12 meses anteriores, a faixa aplicável e a parcela a deduzir prevista no respectivo anexo.
Quais aspectos fiscais e profissionais exigem atenção?
A atividade de Psicologia envolve obrigações empresariais e também regras relacionadas ao exercício profissional.
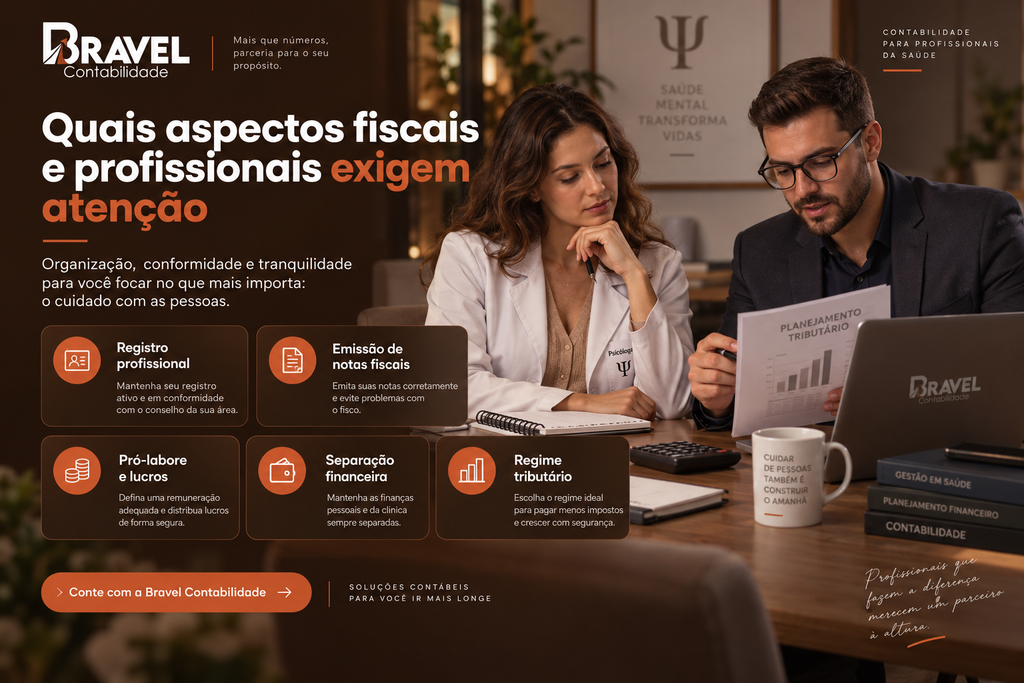
Registro da pessoa jurídica no CRP-RJ
No Rio de Janeiro, a pessoa jurídica que presta serviços de Psicologia precisa observar as exigências do Conselho Regional de Psicologia.
Segundo as orientações oficiais do CRP-RJ sobre inscrição de pessoa jurídica, empresas que prestam serviços de Psicologia a terceiros ou que possuem essa atividade como atividade principal devem realizar o registro no Conselho e indicar profissional responsável técnico.
O responsável técnico deve ser psicólogo regularmente inscrito e assume atribuições relacionadas à qualidade dos serviços, condições éticas e técnicas e cumprimento das normas profissionais.
Por isso, manter apenas o CNPJ e os cadastros tributários regulares não encerra todas as exigências relacionadas a uma empresa de Psicologia.
Emissão de notas fiscais
Uma empresa que presta serviços precisa observar as regras municipais relacionadas à Nota Fiscal de Serviços.
A emissão correta depende de elementos como cadastro municipal, serviço prestado, código utilizado e tratamento tributário correspondente.
Erros de enquadramento podem gerar divergências entre o faturamento registrado pela empresa, as notas emitidas e as informações utilizadas na apuração dos tributos.
Pró-labore e distribuição de lucros
Um erro recorrente entre profissionais liberais é transferir dinheiro da conta empresarial para a conta pessoal sem definir adequadamente a natureza da retirada.
A empresa não deve ser tratada como extensão da conta bancária do sócio.
O pró-labore corresponde à remuneração pelo trabalho exercido pelo sócio na empresa. A distribuição de lucros possui outro tratamento e depende da existência de resultado devidamente apurado e demonstrado.
A escrituração contábil torna-se particularmente relevante para sustentar essas informações.
Separação financeira entre consultório e vida pessoal
Embora seja uma medida operacional simples, separar as finanças pessoais das empresariais melhora significativamente a qualidade da gestão.
O ideal é que:
- as receitas profissionais da empresa entrem na conta empresarial;
- as despesas do consultório sejam pagas pela empresa;
- as retiradas pessoais sejam devidamente identificadas;
- os documentos sejam enviados regularmente à contabilidade;
- os resultados sejam acompanhados por demonstrativos contábeis.
Sem essa organização, até mesmo uma empresa com bom faturamento pode ter dificuldade para compreender quanto efetivamente gera de resultado.
Quais regimes tributários devem ser analisados?
Não existe um único regime apropriado para todos os psicólogos.
Simples Nacional
Costuma ser uma alternativa analisada para micro e pequenas empresas pela sistemática simplificada de apuração e pelo recolhimento de diferentes tributos em uma única guia.
Para Psicologia, entretanto, a análise do Fator R é indispensável.
Lucro Presumido
No Lucro Presumido, os tributos federais seguem regras distintas do Simples Nacional, enquanto o ISS precisa ser analisado conforme a legislação municipal aplicável ao serviço.
Dependendo do faturamento, da estrutura de folha e de outras características da empresa, esse regime pode entrar em uma simulação comparativa.
Lucro Real
Nesse regime, IRPJ e CSLL partem do lucro contábil ajustado pelas regras fiscais.
Para consultórios de menor porte, normalmente exige uma análise mais específica antes de ser considerado como alternativa, inclusive em razão do nível de controle contábil e fiscal envolvido.
O regime tributário adequado é resultado de cálculo, não de preferência.
Principais erros contábeis cometidos por psicólogos
Alguns problemas aparecem repetidamente na organização tributária de profissionais que passam a atuar por meio de empresa.
1. Abrir o CNPJ sem fazer uma simulação tributária
Impacto: o profissional pode escolher uma estrutura pouco eficiente para seu faturamento e suas despesas.
Como evitar: comparar cenários antes da abertura ou da mudança de regime.
2. Ignorar o Fator R
Impacto: o psicólogo deixa de compreender por que sua tributação está ocorrendo pelo Anexo III ou pelo Anexo V.
Como evitar: acompanhar mensalmente folha e faturamento acumulados.
3. Misturar movimentações pessoais e empresariais
Impacto: dificulta a escrituração, a identificação dos resultados e a comprovação das retiradas.
Como evitar: manter contas e movimentações separadas.
4. Retirar todo o faturamento como se fosse lucro
Impacto: pode produzir inconsistências contábeis, previdenciárias e fiscais.
Como evitar: definir corretamente pró-labore, despesas e distribuição de resultados.
5. Desconsiderar as exigências do CRP-RJ
Impacto: a empresa pode manter cadastros tributários regulares e, ainda assim, descumprir exigências profissionais aplicáveis à prestação de serviços de Psicologia.
Como evitar: verificar o enquadramento da pessoa jurídica e providenciar o registro e a responsabilidade técnica quando exigidos.
6. Escolher CNAE apenas pela tributação
Impacto: o cadastro empresarial pode deixar de representar a atividade efetivamente desenvolvida.
Como evitar: utilizar CNAEs compatíveis com os serviços realmente prestados.
Quais os benefícios de uma contabilidade especializada para psicólogos?
Uma contabilidade bem estruturada não deve se limitar à geração de impostos.
Para o psicólogo, o acompanhamento adequado permite compreender com maior precisão quanto entra, quanto sai, quanto é destinado a impostos e qual é o resultado real do consultório.
Entre os principais benefícios estão:
- análise tributária baseada em dados reais;
- acompanhamento do Fator R;
- maior previsibilidade dos impostos;
- organização do pró-labore e da folha;
- suporte para emissão e tratamento das notas fiscais;
- separação adequada entre patrimônio pessoal e empresarial;
- redução de riscos fiscais;
- melhor qualidade das informações contábeis;
- suporte para contratação de profissionais ou expansão da clínica;
- identificação de inconsistências antes que se transformem em problemas maiores.
Outro ganho relevante aparece no processo de decisão.
Ao conhecer margem, despesas e resultado contábil, o psicólogo consegue avaliar com maior clareza questões como reajuste de honorários, contratação de secretária, mudança de consultório, ampliação da equipe ou estruturação de uma clínica.
Profissionais que passam a trabalhar com uma estrutura maior também podem encontrar pontos em comum com a gestão de clínicas em Campos dos Goytacazes, principalmente em temas como folha, faturamento, tributação e organização administrativa.
Quando vale a pena abrir uma empresa para trabalhar como psicólogo?
Não existe um faturamento universal a partir do qual todo psicólogo deveria abrir uma empresa.
A decisão deve considerar simultaneamente:
- faturamento mensal;
- despesas relacionadas à atividade;
- modelo de atendimento;
- existência de funcionários;
- eventual contratação de outros profissionais;
- carga tributária como pessoa física;
- custo de manutenção da empresa;
- projeção de crescimento.
Por isso, uma simulação tributária costuma ser mais útil do que simplesmente comparar a maior alíquota da pessoa física com a menor alíquota nominal de determinado regime.
São bases de cálculo, obrigações e estruturas tributárias diferentes.
Perguntas frequentes sobre contabilidade para psicólogos em Campos dos Goytacazes
Psicólogo pode abrir CNPJ?
Sim. O profissional pode constituir uma pessoa jurídica para exercer a atividade, desde que sejam observados os registros empresariais, tributários, municipais e profissionais aplicáveis.
Psicólogo pode ser optante pelo Simples Nacional?
Sim, desde que a empresa atenda aos requisitos legais do regime e não esteja enquadrada em alguma hipótese de vedação. Para serviços de Psicologia, a tributação está sujeita ao Fator R, podendo ocorrer pelo Anexo III ou pelo Anexo V.
Psicólogo pode ser MEI?
Não para exercer serviços de Psicologia. A profissão não integra a lista oficial de ocupações permitidas ao Microempreendedor Individual.
Psicólogo que tem CNPJ precisa definir pró-labore?
Quando o sócio trabalha efetivamente na própria empresa, sua remuneração precisa ser estruturada conforme a realidade da operação e as regras tributárias e previdenciárias aplicáveis. Pró-labore e distribuição de lucros não possuem a mesma natureza.
Empresa de Psicologia precisa de registro no CRP-RJ?
A pessoa jurídica que presta serviços de Psicologia deve verificar as exigências do CRP-RJ. O Conselho informa que empresas que prestam esses serviços a terceiros ou em razão de sua atividade principal devem realizar inscrição e indicar responsável técnico.
O Fator R pode mudar todos os meses?
Sim. Como o cálculo considera valores acumulados de folha e receita bruta dos períodos anteriores, alterações nesses números podem modificar o percentual e, consequentemente, o anexo utilizado na tributação da atividade.
O que o psicólogo deve observar para manter sua atividade organizada?
Uma estrutura contábil eficiente para psicólogos depende de diferentes elementos funcionando em conjunto.
O CNAE deve representar corretamente a atividade exercida. A natureza jurídica precisa ser compatível com o modelo do negócio. O regime tributário deve ser escolhido por meio de simulação. No Simples Nacional, o Fator R precisa ser acompanhado continuamente.
Ao mesmo tempo, faturamento, notas fiscais, pró-labore, folha, despesas e distribuição de lucros devem conversar entre si dentro da escrituração contábil.
Para empresas que prestam serviços de Psicologia, ainda é necessário observar as exigências do Conselho Regional de Psicologia.
Essa combinação reduz improvisos e transforma a contabilidade em uma ferramenta de acompanhamento do consultório, e não apenas em uma obrigação utilizada para calcular impostos.
Conte com a Bravel Contabilidade para organizar seu consultório
Se você procura contabilidade para psicólogos em Campos dos Goytacazes, a Bravel Contabilidade atua com profissionais e empresas da área da saúde, oferecendo acompanhamento contábil, fiscal, trabalhista e empresarial adaptado à realidade desse segmento.
O suporte pode envolver desde a abertura e legalização da empresa, definição dos CNAEs e análise do regime tributário até assessoria contábil, assessoria fiscal, Departamento Pessoal e acompanhamento das obrigações necessárias para manter o negócio organizado.
Para o psicólogo, isso significa ter apoio para estruturar o CNPJ, acompanhar a tributação, compreender o impacto do Fator R e organizar as rotinas empresariais enquanto concentra sua atenção no atendimento aos pacientes.
Fale com a Bravel Contabilidade e solicite uma análise da estrutura contábil e tributária da sua atividade em Campos dos Goytacazes.