Pagar imposto a maior nem sempre significa cometer um erro evidente no preenchimento de uma guia. O crédito pode surgir de recolhimento duplicado, alíquota aplicada incorretamente, retenção indevida, segregação equivocada de receitas, falha na apuração ou até de créditos fiscais que a empresa tinha direito de utilizar, mas não aproveitou no momento adequado.
O problema é que identificar uma possível diferença não autoriza a empresa a simplesmente descontar o valor dos próximos tributos. Cada crédito possui origem, documentação, prazo e procedimento próprios. Utilizar um valor sem sustentação técnica pode transformar uma oportunidade de recuperação em um novo passivo fiscal.
É nesse contexto que entra a recuperação tributária administrativa: uma revisão destinada a identificar valores passíveis de restituição, ressarcimento ou compensação pelos procedimentos previstos na legislação, normalmente sem a necessidade inicial de uma ação judicial.
Além de recuperar valores do passado, a análise pode revelar falhas que continuam gerando recolhimentos incorretos. Esse trabalho se relaciona diretamente com uma revisão fiscal e tributária estruturada, capaz de conectar documentos, apurações, obrigações acessórias e procedimentos de recuperação.
O que é recuperação tributária administrativa?
A recuperação tributária administrativa é o processo de identificar créditos tributários e utilizá-los perante a administração fiscal pelos meios permitidos pela legislação. Dependendo da natureza do crédito, isso pode ocorrer por restituição, ressarcimento ou compensação.
O direito pode decorrer, por exemplo, de um pagamento espontâneo maior que o devido, duplicidade, erro na determinação da alíquota ou cálculo incorreto do tributo. O procedimento, entretanto, depende do tributo envolvido, do regime tributário, do período analisado e da documentação capaz de comprovar o crédito.
O Código Tributário Nacional, especialmente nos artigos 165 a 169, estabelece regras relacionadas à restituição de tributos pagos indevidamente ou em valor superior ao devido.
Quando uma empresa pode ter impostos pagos indevidamente?
Existem situações simples e outras que exigem uma reconstrução completa da apuração fiscal.
Entre as hipóteses que podem merecer análise estão:
- pagamento duplicado de guia;
- pagamento espontâneo superior ao valor efetivamente devido;
- aplicação incorreta de alíquota;
- erro no preenchimento do documento de arrecadação;
- retenções superiores ao devido;
- saldo negativo de IRPJ ou CSLL;
- créditos de PIS/Pasep e Cofins admitidos pela legislação;
- contribuições previdenciárias recolhidas indevidamente;
- falhas na segregação de receitas;
- tratamento tributário incorreto de determinadas operações;
- pagamentos do Simples Nacional superiores ao valor devido.
A Receita Federal prevê restituição, entre outras situações, quando ocorrer cobrança ou pagamento espontâneo indevido ou maior que o devido, além de determinados erros relacionados ao sujeito passivo, à alíquota, ao cálculo ou ao documento relativo ao recolhimento.
Isso não significa que toda divergência encontrada em uma planilha represente automaticamente um crédito utilizável. Antes da recuperação, é necessário verificar se existe fundamento jurídico, documentação suficiente, prazo disponível e procedimento compatível com a origem do valor.
Restituição, ressarcimento e compensação são a mesma coisa?
Não. Embora esses conceitos apareçam juntos na rotina tributária, eles possuem finalidades diferentes.
| Procedimento | O que representa | Exemplo prático |
| Restituição | Devolução de valor recolhido indevidamente ou em montante maior que o devido | DARF pago duas vezes |
| Ressarcimento | Recuperação de determinados créditos fiscais cuja legislação permite ressarcimento | Créditos específicos de PIS/Pasep e Cofins não cumulativos |
| Compensação | Utilização de crédito admitido para extinguir débito tributário próprio | Crédito federal utilizado contra débito permitido pela legislação |
| Recuperação tributária | Processo amplo de identificar, comprovar e aproveitar créditos | Revisão fiscal seguida do procedimento adequado |
A distinção interfere diretamente na forma como o crédito será utilizado.
Um pagamento indevido em DARF, por exemplo, pode admitir pedido de restituição ou declaração de compensação. Já outros créditos possuem regras próprias e podem exigir procedimentos diferentes.
Qual é o prazo para recuperar tributos pagos indevidamente?
Em diversas hipóteses de pagamento indevido ou maior que o devido, o prazo é de cinco anos.
O artigo 168 do Código Tributário Nacional estabelece o prazo quinquenal para pleitear restituição nas hipóteses previstas nos incisos I e II do artigo 165, contado da extinção do crédito tributário.
Para determinados pagamentos efetuados por DARF, a Receita Federal também orienta que o direito de solicitar o crédito se extingue depois de cinco anos contados da data da arrecadação.
Isso torna o controle de competências indispensável.
Se uma empresa identifica em setembro de 2026 um recolhimento indevido ocorrido em 2021, é necessário verificar a data exata do pagamento para saber se o direito ainda pode ser exercido.
Esperar até o fim de uma revisão de vários anos para começar a analisar o prazo pode fazer a empresa perder créditos antigos enquanto o trabalho ainda está em andamento.
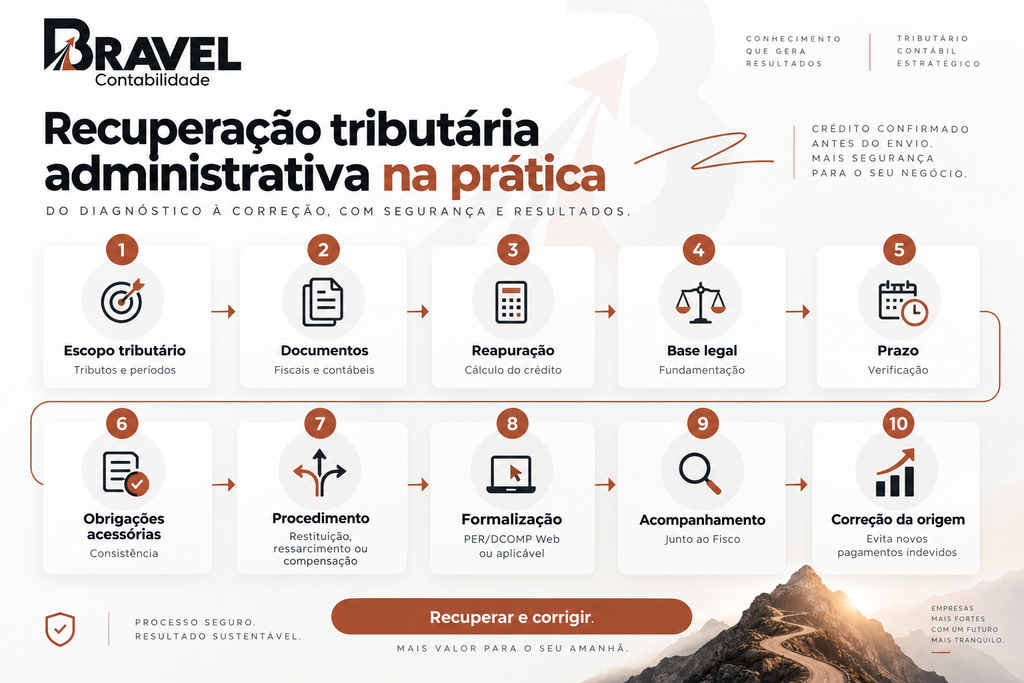
Como funciona a recuperação tributária administrativa na prática?
Um processo seguro começa pela confirmação do crédito, e não pelo preenchimento de um pedido eletrônico.
- Defina os tributos e períodos que serão analisados. Determine exatamente quais impostos, contribuições e competências fazem parte do escopo.
- Reúna a documentação fiscal e contábil. Podem ser necessários DARFs, notas fiscais, EFD-Contribuições, ECF, ECD, DCTFWeb, EFD-Reinf, PGDAS-D, folhas de pagamento e relatórios contábeis.
- Reconstrua a apuração. Compare o valor efetivamente recolhido com aquilo que seria devido conforme as regras aplicáveis ao período.
- Identifique o fundamento do crédito. A diferença matemática precisa estar vinculada a uma justificativa jurídica e fiscal.
- Verifique o prazo. Analise competência por competência para evitar a perda do direito pelo decurso do prazo.
- Mapeie as obrigações acessórias envolvidas. Algumas recuperações exigem retificação ou consistência entre diferentes declarações.
- Defina o procedimento adequado. Verifique se o caso exige restituição, ressarcimento, compensação ou outro procedimento administrativo.
- Formalize o crédito. Quando aplicável, utilize PER/DCOMP Web ou o procedimento específico do tributo.
- Acompanhe o processamento. O crédito pode ser objeto de análise, intimação ou pedido de esclarecimentos pelo Fisco.
- Corrija a origem da divergência. Ajuste cadastros, parametrizações e rotinas para que o pagamento indevido não continue ocorrendo.
Essa última etapa diferencia uma recuperação isolada de uma gestão tributária efetiva. Identificar R$100 mil de crédito e continuar pagando R$5 mil a mais todos os meses não resolve a causa do problema.
O que é PER/DCOMP Web e quando ele é utilizado?
O PER/DCOMP Web é uma das ferramentas utilizadas pela Receita Federal para procedimentos relacionados a restituição, ressarcimento e compensação de determinados créditos federais.
Para DARF pago indevidamente ou em valor superior ao devido, a Receita informa que, em regra, o pedido de restituição e a declaração de compensação são elaborados no PER/DCOMP Web, selecionando o tipo de crédito correspondente.
O acesso ocorre pelo e-CAC, no menu destinado à restituição e compensação.
A própria Receita Federal detalha como solicitar restituição ou compensar crédito decorrente de DARF e também apresenta exceções em que o procedimento eletrônico não é aplicável.
Alguns códigos de receita ou situações exigem processo administrativo e utilização dos formulários previstos na Instrução Normativa RFB nº 2.055/2021.
Portanto, PER/DCOMP não deve ser tratado como uma ferramenta universal para qualquer crédito tributário.
Como funciona uma compensação tributária?
Na compensação, a empresa utiliza um crédito reconhecido pela legislação para quitar débito próprio que possa ser compensado.
O processo exige identificação precisa de:
- origem do crédito;
- tributo envolvido;
- período de apuração;
- valor original;
- eventual atualização;
- saldo disponível;
- débito que será compensado;
- limitações específicas.
Não se trata apenas de registrar uma baixa no financeiro.
A declaração de compensação produz efeitos perante a administração tributária e fica sujeita aos procedimentos de análise e homologação previstos na legislação.
Por isso, a empresa precisa ser capaz de demonstrar como chegou ao valor utilizado.
A compensação é automaticamente aprovada?
Não se deve confundir transmissão da declaração com validação definitiva do crédito.
A empresa precisa manter documentação capaz de comprovar:
- origem do crédito;
- valor apurado;
- base legal;
- documentos fiscais utilizados;
- memória de cálculo;
- retificações efetuadas;
- utilizações anteriores do crédito;
- saldo remanescente.
Um bom dossiê tributário deve permitir que outra pessoa reconstrua o cálculo meses ou anos depois.
Essa rastreabilidade é particularmente relevante quando o crédito possui muitas competências, diversos documentos fiscais ou interpretação técnica mais complexa.
É possível receber o crédito tributário em dinheiro?
Dependendo da natureza do crédito e do procedimento autorizado, sim.
No caso de determinados pagamentos indevidos ou a maior, o contribuinte pode utilizar um pedido de restituição para solicitar o recebimento do valor.
Já a declaração de compensação é utilizada quando a intenção é aproveitar o crédito para extinguir débitos tributários admitidos pela legislação.
Nem todo crédito, entretanto, oferece indistintamente as duas alternativas.
A Receita mantém uma área específica de manuais e roteiros de restituição, ressarcimento e compensação, incluindo procedimentos separados para pagamentos indevidos, PIS/Cofins, contribuições previdenciárias, saldo negativo de IRPJ e CSLL e outros créditos.
Os valores recuperados recebem atualização?
A atualização depende do crédito e das regras aplicáveis.
No âmbito federal, existem hipóteses em que restituições e compensações são atualizadas pela taxa Selic segundo os critérios legais correspondentes.
Não é adequado, entretanto, utilizar uma única metodologia de correção para qualquer tributo.
Créditos federais, estaduais e municipais podem estar submetidos a regras distintas.
A análise precisa identificar:
- ente responsável pelo tributo;
- natureza do crédito;
- data de origem;
- norma aplicável;
- índice de atualização admitido.
Recuperação administrativa vale apenas para tributos federais?
Não.
Também pode haver pagamentos indevidos ou créditos relacionados a tributos estaduais e municipais.
O procedimento muda conforme o ente responsável:
- tributos federais: Receita Federal;
- ICMS: administração tributária do respectivo estado;
- ISS e outros tributos municipais: município competente.
Os sistemas, documentos, prazos operacionais e possibilidades de compensação não são necessariamente iguais.
Um crédito de ICMS, por exemplo, não deve ser tratado como se fosse um crédito federal informado no PER/DCOMP.
Como funciona a recuperação de impostos no Simples Nacional?
O Simples Nacional possui procedimentos próprios.
A Receita Federal disponibiliza Pedido Eletrônico de Restituição e mecanismos próprios para compensação entre créditos e débitos apurados dentro do regime.
Segundo as orientações atualizadas da Receita, o DAS pago indevidamente ou em valor maior que o devido pode ser objeto de pedido de restituição ou, nas hipóteses permitidas, compensação. Os créditos e débitos do Simples Nacional só podem ser compensados entre si.
O procedimento de restituição e compensação de DAS também observa prazo de cinco anos contado da arrecadação.
Na prática, a revisão pode exigir análise de:
- PGDAS-D;
- segregação das receitas;
- anexo utilizado;
- tributação monofásica;
- substituição tributária;
- retenções;
- DAS efetivamente pagos.
Empresas de setores com tributação mais complexa, como farmácias, precisam de atenção especial à classificação das receitas. A gestão tributária de farmácias, por exemplo, envolve particularidades como substituição tributária, mix de mercadorias e tratamentos fiscais distintos que podem influenciar a identificação de pagamentos indevidos.
Quais créditos podem aparecer em empresas do Lucro Real?
Empresas do Lucro Real costumam possuir apuração mais detalhada, o que aumenta o número de pontos que precisam ser conferidos.
PIS/Pasep e Cofins não cumulativos
Determinados custos, despesas e aquisições podem gerar créditos conforme a legislação aplicável.
Isso não significa que toda despesa operacional produza crédito.
A natureza do gasto, a atividade exercida, a vinculação com as operações e os critérios legais precisam ser analisados.
Também não se deve confundir saldo credor escritural com valor automaticamente disponível para restituição ou ressarcimento. A legislação estabelece hipóteses específicas para utilização desses créditos.
Saldo negativo de IRPJ e CSLL
Quando antecipações, estimativas e retenções reconhecidas superam o imposto efetivamente devido ao final do período, pode surgir saldo negativo passível de aproveitamento nas hipóteses previstas na legislação.
Para utilização no PER/DCOMP, é necessário manter coerência entre o crédito informado, a ECF e os demais dados apresentados à Receita.
Pagamentos indevidos ou duplicados
Mesmo empresas com rotinas tributárias sofisticadas podem realizar pagamentos duplicados ou recolher valores superiores aos apurados.
Nesses casos, a análise costuma começar pelo confronto entre obrigação declarada e documento de arrecadação.
Quais aspectos técnicos devem ser avaliados antes de recuperar créditos?
1.Origem documental
Todo crédito precisa ser rastreável.
Dependendo da operação, podem ser necessários:
- notas fiscais;
- DARFs ou DAS;
- escriturações fiscais;
- contratos;
- livros contábeis;
- declarações transmitidas;
- comprovantes de retenção;
- memórias de cálculo.
2.Base legal
Um relatório gerado por software não cria, sozinho, um direito creditório.
É necessário identificar a norma ou fundamento jurídico que autoriza o tratamento adotado.
3.Período analisado
A legislação pode ter mudado entre as competências.
Uma regra válida em 2026 não deve ser aplicada automaticamente a uma operação de 2022 sem verificar qual legislação vigorava naquele período.
4.Regime tributário
Simples Nacional, Lucro Presumido e Lucro Real possuem estruturas de apuração distintas.
O tratamento de uma mesma despesa ou receita pode mudar conforme o regime.
5.Obrigações acessórias
Crédito e escrituração precisam apresentar coerência.
Em determinadas situações, a empresa precisa retificar declarações antes ou durante o procedimento de recuperação.
6.Transferência do encargo financeiro
O artigo 166 do CTN merece atenção em tributos que comportem transferência do respectivo encargo financeiro.
Nesses casos, a restituição depende da demonstração de que o contribuinte assumiu o encargo ou, tendo-o transferido a terceiro, possui autorização daquele que efetivamente o suportou.
Exemplo prático de pagamento indevido
Considere uma empresa que tenha apurado corretamente R$35 mil de determinado tributo federal.
Por falha operacional, foram realizados dois pagamentos de R$35 mil para a mesma obrigação.
| Informação | Valor |
| Tributo efetivamente devido | R$ 35.000 |
| Primeiro pagamento | R$ 35.000 |
| Segundo pagamento | R$ 35.000 |
| Total recolhido | R$ 70.000 |
| Pagamento potencialmente indevido | R$ 35.000 |
O primeiro passo não é registrar automaticamente R$35 mil como crédito disponível.
É necessário confirmar a obrigação, localizar os dois recolhimentos, verificar se algum deles já foi alocado a outro débito e identificar o procedimento correto para restituição ou compensação.
Esse exemplo é relativamente simples.
Em recuperações envolvendo PIS/Cofins, ICMS, ISS, contribuições previdenciárias ou tratamentos fiscais específicos, a comprovação pode envolver milhares de documentos e diferentes obrigações acessórias.
Recuperação tributária em clínicas e empresas da saúde
Empresas da saúde podem apresentar diferentes pontos de atenção tributária, dependendo da atividade desenvolvida, regime escolhido, faturamento e forma de contratação.
Entre os itens que merecem revisão estão:
- regime tributário aplicado;
- segregação de receitas;
- retenções sofridas;
- folha e pró-labore;
- enquadramento das atividades;
- documentação fiscal;
- tributos efetivamente recolhidos.
Uma contabilidade especializada para clínicas ajuda a integrar essas variáveis e identificar se a empresa está pagando corretamente ou acumulando distorções ao longo das competências.
O mesmo cuidado é relevante para médicos e outros profissionais com múltiplas fontes de receita, porque a organização fiscal influencia diretamente a capacidade de comprovar um eventual crédito.
Principais erros na recuperação tributária administrativa
1. Recuperar crédito apenas com base em relatório automático
Uma ferramenta aponta uma possível diferença e o valor é tratado imediatamente como crédito disponível.
Impacto: a empresa pode utilizar um crédito sem suporte jurídico ou documental suficiente.
Como evitar: validar cada hipótese fiscal antes da utilização.
2. Ignorar o prazo de cinco anos
A empresa encontra um histórico extenso e considera todas as competências recuperáveis.
Impacto: parte dos valores pode estar fora do prazo.
Como evitar: analisar os pagamentos por data e priorizar os períodos mais antigos.
3. Compensar antes de corrigir obrigações acessórias
O crédito existe na memória interna, mas as declarações transmitidas continuam apresentando informações incompatíveis.
Impacto: cruzamentos eletrônicos podem gerar divergências e questionamentos.
Como evitar: mapear todas as obrigações relacionadas antes de transmitir o procedimento.
4. Tratar todo crédito da mesma maneira
A empresa tenta utilizar um único sistema para diferentes tributos.
Impacto: pedido incorreto, compensação vedada ou atraso na recuperação.
Como evitar: identificar primeiro o tributo, ente competente e natureza do crédito.
5. Não manter memória de cálculo
Meses depois, a equipe não consegue reconstruir o valor recuperado.
Impacto: dificuldade para responder a intimações, auditorias ou mudanças de equipe.
Como evitar: criar dossiê com documentos, base legal, planilhas e histórico de utilização.
6. Recuperar o passado sem corrigir o futuro
A empresa recupera o valor, mas mantém o cadastro, parametrização ou processo que originou o erro.
Impacto: novos pagamentos indevidos continuam surgindo.
Como evitar: transformar o diagnóstico em ajustes permanentes na rotina fiscal.
Quais são os benefícios de uma recuperação tributária bem estruturada?
O benefício mais evidente é financeiro.
Valores que permaneceriam imobilizados em recolhimentos indevidos podem retornar à empresa ou ser utilizados nas hipóteses legais de compensação.
Melhoria do fluxo de caixa
Quando o crédito pode ser compensado, saídas tributárias futuras podem ser reduzidas conforme as regras aplicáveis.
Redução de custos recorrentes
A revisão pode revelar uma parametrização que fazia a empresa recolher imposto acima do necessário em todas as competências.
Maior segurança fiscal
A apuração passa por uma revisão técnica que pode identificar inconsistências antes que sejam detectadas pelo próprio Fisco.
Melhoria das informações contábeis e fiscais
Cadastros, escriturações e declarações passam a utilizar bases mais consistentes.
Mais qualidade na tomada de decisão
A empresa passa a conhecer melhor sua carga tributária efetiva, o que melhora orçamento e planejamento financeiro.
Governança dos créditos
A memória de cálculo cria rastreabilidade sobre origem, utilização e saldo de cada crédito.
Perguntas frequentes sobre recuperação tributária administrativa
1.O que é recuperação tributária administrativa?
É o processo de identificar e utilizar créditos tributários pelos procedimentos disponíveis perante a administração fiscal, como restituição, ressarcimento ou compensação, conforme a natureza do valor e a legislação aplicável.
2.É possível recuperar impostos pagos a maior nos últimos cinco anos?
Em diversas hipóteses, sim. O CTN prevê prazo de cinco anos para pleitear restituição em determinadas situações de pagamento indevido ou maior que o devido. O termo inicial precisa ser analisado conforme cada crédito.
3.Recuperação tributária sempre exige processo judicial?
Não. Muitos créditos podem ser tratados administrativamente. Questões que dependam do afastamento de uma exigência legal ou de determinada controvérsia jurídica podem exigir outra estratégia.
4.O que é PER/DCOMP?
É o sistema utilizado pela Receita Federal em diversos procedimentos de restituição, ressarcimento e compensação de créditos federais. O tipo de crédito determina a forma de preenchimento e as limitações aplicáveis.
5.Empresa do Simples Nacional pode recuperar imposto pago a maior?
Sim, quando existir pagamento indevido ou superior ao devido e forem atendidas as regras do regime. O Simples possui ferramentas e limitações próprias, inclusive para compensação entre créditos e débitos.
6.Compensação é sempre melhor do que restituição?
Não. A alternativa adequada depende da natureza do crédito, das permissões legais, da existência de débitos, do fluxo de caixa da empresa e do procedimento disponível para aquele caso.
O que validar antes de utilizar um crédito tributário?
A recuperação tributária administrativa deve avançar somente quando algumas perguntas estiverem respondidas de forma documentada.
- Qual tributo originou o crédito?
- Em qual período ocorreu o pagamento ou fato gerador?
- Por que o valor é indevido ou recuperável?
- Qual dispositivo legal sustenta o direito?
- Quais documentos comprovam a operação?
- O crédito ainda está dentro do prazo?
- Existe transferência do encargo financeiro?
- Alguma escrituração ou declaração precisa ser corrigida?
- O crédito admite restituição, ressarcimento ou compensação?
- Existem limitações específicas para sua utilização?
- O valor já foi utilizado anteriormente?
- Como o saldo será controlado contabilmente?
- A causa do recolhimento indevido já foi corrigida?
Sem essas respostas, o foco deixa de ser recuperação segura e passa a ser apenas movimentação de valores.
O objetivo deve ser recuperar aquilo que a empresa consegue comprovar, dentro do prazo e pelo procedimento correto.
Recuperar créditos exige diagnóstico antes da compensação
A recuperação tributária não deveria começar pela pergunta “quanto é possível recuperar?”, mas por “quais créditos podem ser sustentados técnica, fiscal e documentalmente?”.
A Bravel Contabilidade oferece serviço de Recuperação Tributária integrado à sua atuação contábil e fiscal. O trabalho inclui diagnóstico tributário, identificação de créditos fiscais, revisão de recolhimentos, recuperação de tributos e acompanhamento do processo de compensação.
Essa abordagem permite analisar os valores do passado e, ao mesmo tempo, identificar a origem das divergências que precisam ser corrigidas nas próximas competências. Para empresas da área da saúde, segmento em que a Bravel Contabilidade possui atuação especializada, a revisão ainda pode considerar particularidades tributárias de clínicas, médicos, farmácias e outros profissionais.
Se existem dúvidas sobre recolhimentos realizados, retenções, créditos fiscais ou oportunidades de recuperação, solicite uma análise com a equipe da Bravel Contabilidade. O diagnóstico pode ajudar a identificar valores efetivamente recuperáveis, organizar a documentação necessária e reduzir o risco de novos pagamentos indevidos.