A tributação de uma farmácia não pode ser analisada apenas pela comparação entre as alíquotas nominais do Simples Nacional, Lucro Presumido e Lucro Real. O mix de produtos, o faturamento, a margem efetiva, a folha de pagamento, as operações sujeitas à tributação monofásica e o tratamento do ICMS podem alterar completamente o resultado.
Esse cuidado se torna ainda mais relevante porque farmácias costumam comercializar medicamentos, cosméticos, itens de higiene, produtos de conveniência e outras mercadorias com tratamentos fiscais diferentes.
Quando todas essas receitas são tratadas da mesma maneira, existe risco de recolher tributos acima do necessário ou gerar inconsistências fiscais.
Para compreender essa particularidade, vale considerar que uma contabilidade especializada para farmácias precisa relacionar cadastro de mercadorias, enquadramento tributário, escrituração fiscal, margem e características da operação. Não basta olhar apenas para o faturamento bruto.
Além disso, a Reforma Tributária do Consumo introduz uma nova variável na análise. A CBS e o IBS estão modificando progressivamente a lógica da tributação sobre o consumo, exigindo que decisões tomadas em 2026 considerem também os reflexos previstos para 2027 e para os anos seguintes.
Por isso, o planejamento tributário para farmácias deve partir de dados reais da operação, e não da ideia de que determinado regime é automaticamente melhor para todo estabelecimento do setor.
O que é planejamento tributário para farmácias?
O planejamento tributário para farmácias é a análise preventiva da operação fiscal, contábil e financeira do estabelecimento para identificar o enquadramento tributário mais adequado e aplicar corretamente os tratamentos previstos na legislação.
Na prática, o trabalho envolve comparar regimes tributários, separar receitas conforme o tratamento fiscal dos produtos, revisar NCMs, identificar mercadorias monofásicas, avaliar o ICMS, analisar margens e projetar os efeitos da Reforma Tributária.
O objetivo não é simplesmente encontrar a menor alíquota. O planejamento busca uma estrutura tributária legalmente eficiente, compatível com a realidade econômica da farmácia e suficientemente segura para suportar as informações transmitidas ao Fisco.
Por que a tributação de farmácias exige uma análise específica?
Uma farmácia não vende apenas um tipo de mercadoria. Em um mesmo estabelecimento podem existir produtos sujeitos a tratamentos tributários bastante diferentes.
Entre os itens que podem fazer parte da operação estão:
- medicamentos;
- produtos de perfumaria;
- cosméticos;
- itens de higiene pessoal;
- suplementos;
- produtos infantis;
- equipamentos e acessórios;
- alimentos e bebidas;
- produtos de conveniência.
Essa diversidade interfere diretamente na apuração dos tributos. Por isso, acompanhar conteúdos sobre tributação, gestão e contabilidade para empresas da saúde também ajuda o gestor a identificar mudanças que podem afetar a operação.
Parte dos medicamentos, cosméticos, produtos de perfumaria e itens de higiene está submetida ao regime monofásico de PIS e Cofins, disciplinado, entre outras normas, pela Lei nº 10.147/2000. Nesse modelo, a tributação das contribuições é concentrada em etapas anteriores da cadeia.
Consequentemente, a receita obtida pelo varejista com determinados produtos pode receber tratamento diferente daquele aplicado a mercadorias tributadas normalmente. Isso significa que aplicar uma única regra sobre todo o faturamento pode distorcer a carga tributária.
A classificação fiscal dos produtos, o NCM utilizado no cadastro e a correta segregação das receitas passam, portanto, a ter papel central na apuração.
Simples Nacional, Lucro Presumido ou Lucro Real: qual pode ser melhor?
Não existe uma resposta válida para todas as farmácias. A escolha depende do conjunto de números e características da empresa.
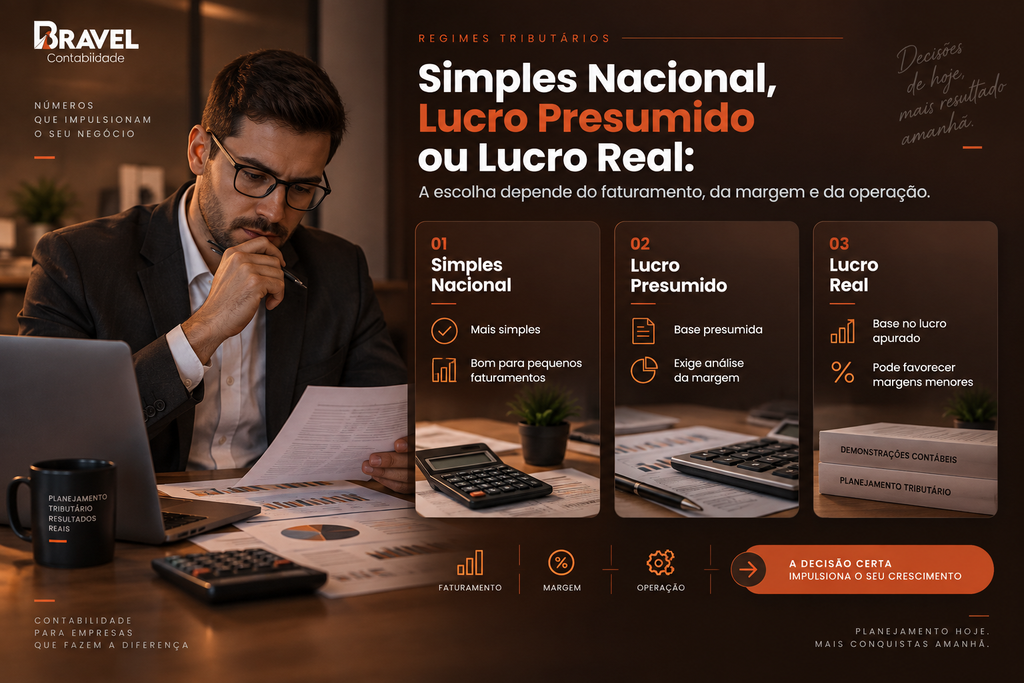
Simples Nacional
O Simples Nacional concentra diversos tributos em uma sistemática simplificada de arrecadação e pode atender microempresas e empresas de pequeno porte que cumpram os requisitos legais.
Segundo o Portal Gov.br sobre o Simples Nacional, o limite geral de receita bruta anual para enquadramento como empresa de pequeno porte é de R$ 4,8 milhões, além da necessidade de observar os demais impedimentos previstos na legislação.
Para atividades comerciais, a tributação normalmente segue as faixas correspondentes ao comércio, com alíquota efetiva variável conforme a receita bruta acumulada nos 12 meses.
A aparente simplicidade, porém, não elimina a necessidade de segregação das receitas. Produtos sujeitos à tributação monofásica de PIS e Cofins, substituição tributária ou outros tratamentos específicos precisam ser informados adequadamente na apuração.
Caso contrário, a farmácia pode recolher parcelas tributárias que deveriam receber tratamento diferente.
Lucro Presumido
No Lucro Presumido, o IRPJ e a CSLL são calculados a partir de percentuais de presunção definidos pela legislação.
Para atividades comerciais, a base de cálculo presumida do IRPJ corresponde, em regra, a 8% da receita bruta. Para a CSLL, o percentual geral de presunção utilizado nas atividades comerciais é de 12%, observadas as particularidades previstas na legislação.
O regime pode apresentar resultados interessantes em operações com boa margem, mas a análise precisa considerar também PIS, Cofins, ICMS, folha de pagamento, adicional de IRPJ e eventuais diferenças entre o lucro presumido pela legislação e a rentabilidade efetivamente obtida pela empresa.
Uma farmácia que apresenta margem operacional apertada, por exemplo, pode descobrir que o lucro utilizado como referência fiscal é superior à rentabilidade econômica que efetivamente consegue produzir.
Lucro Real
No Lucro Real, IRPJ e CSLL são calculados a partir do lucro contábil ajustado conforme as regras fiscais.
É um regime que exige controles contábeis e fiscais mais detalhados, mas pode merecer análise em empresas:
- com margens reduzidas;
- com despesas operacionais expressivas;
- com grande volume de compras;
- com oscilações relevantes de resultado;
- que apresentem prejuízos fiscais;
- ou cujo modelo econômico torne desfavorável a presunção utilizada no Lucro Presumido.
A análise também não deve considerar somente IRPJ e CSLL. É necessário estudar a tributação sobre receitas e mercadorias, os créditos admitidos pela legislação e os reflexos do ICMS na operação.
Como funciona o planejamento tributário para farmácias na prática?
Um planejamento consistente pode ser estruturado em etapas para que a decisão sobre o regime tributário não dependa de estimativas genéricas.
- Mapear o faturamento da farmácia.
O primeiro passo é entender quanto a empresa vende, como as vendas estão distribuídas e quais produtos representam as maiores parcelas da receita. Uma farmácia com receita concentrada em medicamentos pode apresentar perfil tributário diferente de outra com o mesmo faturamento, mas maior participação de cosméticos, perfumaria e conveniência. - Classificar corretamente os produtos.
NCM, descrição, natureza fiscal e enquadramento tributário precisam estar alinhados. Erros cadastrais no sistema de gestão podem fazer produtos sujeitos a tratamentos diferentes serem tributados da mesma maneira. - Separar receitas monofásicas e demais receitas.
Produtos alcançados pelo regime monofásico não devem ser tratados como mercadorias comuns sem a análise da legislação aplicável. A segregação correta interfere diretamente na apuração. - Levantar custos, despesas e margem real.
A comparação entre regimes exige números confiáveis da operação, e não apenas o faturamento informado nas notas fiscais. - Simular os regimes disponíveis.
O correto é calcular quanto seria devido em cada possibilidade utilizando uma mesma base de faturamento, margem, folha, custos e demais informações operacionais. - Projetar a Reforma Tributária.
Uma escolha baseada apenas na legislação anterior à CBS e ao IBS pode perder eficiência durante a transição. Por isso, o planejamento precisa considerar também o comportamento esperado da empresa no novo modelo. - Revisar o planejamento periodicamente.
Mudanças de faturamento, margem, fornecedores, estoque, produtos e legislação podem modificar a relação de custo-benefício entre os regimes tributários.
Esse trabalho depende de informações contábeis e fiscais confiáveis. Por isso, uma assessoria contábil e fiscal estruturada pode contribuir não apenas para o cumprimento das obrigações, mas também para transformar os dados da empresa em informações úteis para a tomada de decisão.
Aspectos fiscais e estratégicos que precisam entrar na análise
Tributação monofásica de PIS e Cofins
A tributação monofásica é um dos pontos que mais exigem atenção no varejo farmacêutico.
A Lei nº 10.147/2000 estabelece tributação concentrada para determinados medicamentos, produtos de perfumaria, toucador e higiene pessoal. A incidência é concentrada em etapas específicas da cadeia, enquanto determinadas receitas de revenda recebem tratamento diferenciado.
O benefício não decorre simplesmente do fato de o estabelecimento ser uma farmácia. É necessário verificar o produto, a classificação fiscal e o enquadramento previsto na legislação.
Por esse motivo, o cadastro tributário do estoque deve ser tratado como parte do planejamento fiscal, e não apenas como uma rotina operacional do sistema de vendas.
ICMS e legislação estadual
O ICMS continua sendo um componente relevante da tributação das farmácias durante a transição da Reforma Tributária.
Alíquotas, substituição tributária, benefícios fiscais e outros tratamentos podem variar conforme o produto e a legislação do estado em que a empresa realiza suas operações.
Por isso, uma comparação entre regimes feita exclusivamente com tributos federais pode produzir uma conclusão incompleta.
Classificação NCM
A Nomenclatura Comum do Mercosul é utilizada para identificar mercadorias e influencia diferentes tratamentos tributários.
Um NCM incorreto pode gerar:
- tributação indevida;
- aproveitamento irregular de créditos;
- perda de tratamentos tributários específicos;
- inconsistências em documentos fiscais;
- divergências entre cadastro, notas fiscais e escrituração.
A revisão cadastral, portanto, deve fazer parte do planejamento tributário da farmácia.
Controle de estoque
Farmácias trabalham com grande quantidade de SKUs, lotes, fornecedores e mercadorias sujeitas a prazo de validade.
Diferenças entre estoque físico, sistema de gestão, documentos fiscais e escrituração podem comprometer a confiabilidade das informações usadas para apurar tributos e avaliar margens.
Obrigações acessórias
SPED, documentos fiscais, PGDAS-D e demais declarações aplicáveis precisam refletir corretamente o tratamento utilizado na apuração dos tributos.
Planejamento tributário sem qualidade cadastral e documental aumenta o risco de a estratégia adotada não se sustentar diante de uma fiscalização.
Como a Reforma Tributária afeta o planejamento das farmácias?
A Reforma Tributária do Consumo instituiu uma nova estrutura de tributação sobre bens e serviços, baseada na CBS e no IBS.
De acordo com a Receita Federal sobre a Reforma Tributária do Consumo, 2026 é o ano de início da fase de testes do novo sistema, enquanto a substituição dos tributos atuais ocorre gradualmente nos anos seguintes.
A regulamentação central está na Lei Complementar nº 214/2025, que disciplina IBS, CBS e diferentes regimes específicos e tratamentos aplicáveis a bens e serviços.
Para o setor farmacêutico, isso exige atenção especial porque medicamentos podem estar sujeitos a tratamentos diferenciados previstos na própria legislação, incluindo hipóteses de redução de alíquota e alíquota zero conforme o enquadramento do produto.
Ou seja: mesmo com a mudança do sistema tributário, o mix de mercadorias continuará sendo determinante para compreender a carga fiscal da farmácia.
O Simples Nacional também exige novas decisões
A transição afeta inclusive empresas optantes pelo Simples Nacional.
Conforme as regras atualizadas pelo Comitê Gestor e divulgadas pela Receita Federal, empresas do Simples poderão, nas condições previstas na regulamentação, permanecer no regime simplificado e recolher IBS e CBS pela sistemática regular.
A Receita Federal detalha as regras do Simples Nacional para adaptação à Reforma Tributária, incluindo os períodos de opção aplicáveis ao novo modelo.
Essa escolha precisa considerar mais do que o valor atual do DAS. Entre os fatores a serem analisados estão:
- possibilidade e geração de créditos de IBS e CBS;
- perfil dos clientes;
- perfil tributário dos fornecedores;
- formação de preços;
- margem bruta e líquida;
- capital de giro;
- fluxo de caixa.
Comparativo dos principais regimes para farmácias
| Regime | Como funciona | Ponto de atenção para farmácias | Quando merece ser simulado |
| Simples Nacional | Tributos reunidos em sistemática simplificada de arrecadação. | Segregação de receitas, produtos monofásicos, ICMS e novas regras de IBS/CBS. | Farmácias que estejam dentro dos requisitos e do limite legal de faturamento. |
| Lucro Presumido | IRPJ e CSLL são calculados a partir de percentuais de presunção definidos pela legislação. | A margem considerada pelo Fisco pode ser diferente da margem econômica efetiva da farmácia. | Empresas com rentabilidade consistente e estrutura operacional relativamente previsível. |
| Lucro Real | IRPJ e CSLL partem do lucro contábil ajustado segundo as regras fiscais. | Exige controles contábeis, fiscais, financeiros e de estoque mais robustos. | Operações com margens menores, custos altos, prejuízos ou resultados variáveis. |
| Simples com IBS/CBS no regime regular | A empresa permanece no Simples, mas IBS e CBS podem ser recolhidos conforme a sistemática regular, observadas as regras vigentes. | Créditos tributários, fornecedores, clientes, preço e fluxo de caixa ganham ainda mais peso. | Empresas do Simples que precisam comparar as alternativas previstas na transição da Reforma Tributária. |
A tabela funciona como referência inicial. A decisão deve ser feita por meio de simulação, pois duas farmácias com faturamentos semelhantes podem apresentar resultados tributários diferentes em razão do mix de produtos, margem, despesas e estrutura operacional.
Principais erros no planejamento tributário para farmácias
1. Escolher o regime apenas pela alíquota
Comparar percentuais isolados costuma produzir uma visão incompleta.
Impacto: a empresa pode escolher uma opção aparentemente mais barata que, no cálculo completo, resulte em maior desembolso tributário.
Como evitar: simular os tributos considerando faturamento, margem, folha, ICMS, mix de mercadorias, despesas e demais elementos da operação.
2. Não separar produtos sujeitos à tributação monofásica
Tratar todo o faturamento da mesma maneira pode gerar recolhimentos incompatíveis com o tratamento tributário das mercadorias comercializadas.
Impacto: pagamento indevido de tributos e distorções na apuração.
Como evitar: revisar NCM, cadastro fiscal, legislação e segregação das receitas por categoria de mercadoria.
3. Confiar em NCMs cadastrados há anos
Mudanças de portfólio, erros de cadastro e classificações recebidas de fornecedores podem permanecer no sistema por longos períodos sem revisão.
Impacto: documentos fiscais e obrigações acessórias passam a reproduzir o erro continuamente.
Como evitar: estabelecer revisões periódicas, principalmente nos produtos de maior faturamento e maior exposição fiscal.
4. Ignorar a margem efetiva da farmácia
Faturamento elevado não significa, necessariamente, lucro elevado.
Farmácias podem trabalhar com margens bastante diferentes conforme fornecedores, políticas de desconto, convênios, concorrência, estoque e composição das vendas.
Impacto: comparação distorcida entre Lucro Presumido e Lucro Real.
Como evitar: utilizar demonstrações contábeis, margens e dados gerenciais confiáveis nas simulações.
5. Fazer o planejamento apenas uma vez por ano
Uma farmácia pode crescer, alterar significativamente seu mix de produtos ou modificar a estrutura de despesas ao longo do exercício.
Impacto: a configuração tributária deixa de refletir a realidade econômica da empresa.
Como evitar: acompanhar indicadores fiscais e financeiros periodicamente, mesmo quando uma eventual troca de regime só possa ocorrer no período previsto na legislação.
6. Desconsiderar a Reforma Tributária
Decisões tomadas em 2026 já precisam considerar efeitos da CBS, do IBS e das regras que passam a produzir efeitos nos próximos exercícios.
Impacto: a empresa pode perder prazos, manter cadastros inadequados ou escolher uma sistemática sem avaliar seus efeitos sobre créditos e preços.
Como evitar: incluir a transição tributária nas projeções fiscais, financeiras e comerciais.
Quais são os benefícios de um planejamento tributário bem estruturado?
O primeiro benefício é financeiro: reduzir o risco de recolhimentos indevidos e identificar a sistemática tributária mais aderente à operação.
Mas o impacto não se limita ao valor dos impostos.
Um planejamento bem executado também permite:
- conhecer a carga tributária efetiva da farmácia;
- melhorar a formação de preços;
- identificar produtos com tratamentos fiscais diferenciados;
- reduzir erros na apuração;
- aumentar a segurança das obrigações acessórias;
- antecipar mudanças relevantes de enquadramento;
- organizar dados contábeis e fiscais;
- projetar melhor o fluxo de caixa;
- preparar a empresa para IBS e CBS;
- apoiar decisões sobre crescimento, estoque e investimentos.
Esse conhecimento melhora a gestão porque permite visualizar quanto cada categoria representa no faturamento e quais fatores pressionam a rentabilidade da empresa.
Quando a análise identifica possíveis pagamentos realizados de forma inadequada, também pode ser pertinente avaliar, tecnicamente e com documentação, a existência de oportunidades de revisão e recuperação tributária, sem presumir créditos antes da confirmação da base legal aplicável.
Perguntas frequentes sobre planejamento tributário para farmácias
Qual é o melhor regime tributário para uma farmácia?
Não existe um regime universalmente melhor. A escolha depende do faturamento, margem, despesas, folha, ICMS, mix de produtos e tratamentos fiscais aplicáveis. Simples Nacional, Lucro Presumido e Lucro Real devem ser comparados com dados da própria empresa.
Farmácia pode optar pelo Simples Nacional?
Sim, desde que cumpra os requisitos legais e não se enquadre em hipóteses impeditivas. O limite geral de receita bruta anual para empresa de pequeno porte no Simples Nacional é de R$ 4,8 milhões.
Medicamentos pagam PIS e Cofins na farmácia?
O tratamento depende do produto. Determinados medicamentos estão sujeitos ao regime monofásico de PIS e Cofins, no qual a tributação é concentrada em etapas específicas da cadeia. Por isso, é necessário verificar NCM, descrição e enquadramento legal de cada mercadoria.
Farmácias podem recuperar tributos pagos indevidamente?
Pode haver situações em que recolhimentos tenham sido feitos de maneira indevida, inclusive por erros de segregação ou classificação. A existência do crédito, porém, precisa ser comprovada por análise documental, fiscal e legal antes de qualquer compensação ou restituição.
O Lucro Presumido é sempre melhor para farmácias maiores?
Não. O faturamento isoladamente não define o regime mais eficiente. Margem, despesas, ICMS, estrutura operacional, folha e composição das receitas podem tornar outro regime mais adequado.
A Reforma Tributária muda a tributação das farmácias?
Sim. CBS e IBS substituem progressivamente tributos do sistema atual, e a legislação prevê tratamentos específicos para determinados medicamentos. A transição também modifica fatores como créditos tributários, formação de preços e análise das empresas do Simples Nacional.
O que a farmácia deve analisar antes de definir o regime tributário?
A escolha deve começar por cinco informações: faturamento projetado, margem real, estrutura de despesas, mix de produtos e tratamento fiscal das mercadorias.
Depois disso, é necessário comparar os regimes disponíveis utilizando os mesmos dados e incorporando os tributos e obrigações aplicáveis a cada opção.
Para empresas enquadradas no Simples Nacional, a análise precisa incorporar também as mudanças decorrentes da CBS e do IBS e avaliar como clientes, fornecedores e créditos tributários influenciam a decisão.
Em uma farmácia, detalhes cadastrais interferem diretamente no resultado. Um produto classificado incorretamente ou uma receita sujeita a tratamento específico registrada como uma venda comum pode alterar a apuração mês após mês.
Por isso, o planejamento tributário para farmácias precisa combinar legislação, contabilidade, cadastro de produtos, escrituração fiscal e números reais da operação.
Conte com a Bravel Contabilidade na análise tributária da sua farmácia
A Bravel Contabilidade atua com contabilidade especializada para farmácias, acompanhando desafios relacionados à apuração de impostos, conformidade fiscal, organização contábil e análise do enquadramento tributário.
A empresa também oferece assessoria contábil e fiscal, recuperação tributária, legalização empresarial e suporte para decisões que envolvem a estrutura tributária do negócio.
Com a transição para IBS e CBS, a revisão do mix de produtos, do regime tributário e dos processos fiscais passa a ter ainda mais peso para farmácias que querem evitar desperdícios tributários e manter previsibilidade sobre seus custos.
Se sua empresa precisa comparar regimes, revisar a tributação das mercadorias ou avaliar como as novas regras podem afetar sua operação, fale com a equipe da Bravel Contabilidade e solicite uma análise baseada na realidade fiscal e financeira da sua farmácia.