Médicos que recebem por consultas, plantões, procedimentos ou serviços prestados a clínicas e hospitais podem encontrar diferenças relevantes de tributação dependendo da forma como estruturam a atividade. O problema é que pagar menos impostos com segurança não significa simplesmente abrir um CNPJ ou escolher o Simples Nacional.
Regime tributário, faturamento, folha de pagamento, pró-labore, distribuição de lucros e tipo de serviço médico interferem diretamente no resultado. Uma escolha adequada para determinado profissional pode não funcionar para outro com receita semelhante, mas custos, equipe, procedimentos e modelo de atendimento diferentes.
Além disso, 2026 trouxe uma variável que já precisa entrar nas análises: a transição da Reforma Tributária do Consumo. Embora boa parte das regras atuais continue produzindo efeitos durante o período de transição, médicos e clínicas precisam avaliar como CBS e IBS afetarão seus serviços nos próximos anos.
Por isso, uma contabilidade para médicos em Campos dos Goytacazes precisa ir além da emissão de guias. O trabalho deve comparar cenários, acompanhar os números da empresa e estruturar a remuneração do profissional dentro da legislação. Esse é justamente o foco de uma contabilidade especializada para médicos, capaz de considerar as particularidades financeiras e tributárias da profissão.
Como médicos podem reduzir impostos com segurança?
A contabilidade para médicos em Campos dos Goytacazes pode ajudar a reduzir legalmente a carga tributária por meio da escolha adequada entre atuação como pessoa física ou pessoa jurídica, definição do regime tributário, análise do Fator R, organização do pró-labore e distribuição regular dos lucros.
No caso de médicos que trabalham por CNPJ, também é necessário verificar se o Simples Nacional, o Lucro Presumido ou, em situações específicas, o Lucro Real oferece a combinação mais adequada entre tributação, obrigações e estrutura operacional. A economia deve estar apoiada em documentação, escrituração contábil e enquadramento compatível com a atividade efetivamente exercida.
Abrir um CNPJ reduz automaticamente os impostos do médico?
Não necessariamente.
Atuar como pessoa jurídica pode gerar uma estrutura tributária mais eficiente em diversos casos, principalmente quando o médico possui faturamento recorrente com clínicas, hospitais, operadoras ou pacientes particulares. Porém, a vantagem depende dos números reais da atividade.
Ao prestar serviços como pessoa física, o profissional precisa considerar o Imposto de Renda, contribuições previdenciárias e demais obrigações correspondentes à forma de recebimento.
Na pessoa jurídica, entram outras variáveis:
- regime tributário;
- faturamento acumulado;
- folha de salários;
- pró-labore dos sócios;
- CNAEs e serviços efetivamente prestados;
- ISS;
- distribuição de lucros;
- custos administrativos;
- estrutura do consultório ou clínica.
Por isso, comparar apenas a tributação da pessoa física com a menor alíquota prevista no Simples Nacional produz uma visão incompleta. Antes mesmo da constituição do CNPJ, aspectos como natureza jurídica, CNAE e enquadramento precisam ser analisados. A página sobre abertura de empresa em Campos dos Goytacazes detalha algumas dessas decisões iniciais.
Simples Nacional para médicos: quando pode ser vantajoso?
Medicina está entre as atividades submetidas ao chamado Fator R no Simples Nacional.
Esse mecanismo relaciona a folha de salários e demais valores admitidos pelas regras do regime à receita bruta acumulada no período considerado.
De forma simplificada:
Fator R = folha de salários dos últimos 12 meses ÷ receita bruta dos últimos 12 meses
Segundo as orientações do Portal do Simples Nacional da Receita Federal, quando o Fator R é igual ou superior a 28%, atividades sujeitas a essa regra, entre elas a medicina, são tributadas pelo Anexo III. Quando o resultado fica abaixo de 28%, a tributação ocorre pelo Anexo V.
Essa diferença merece atenção porque os Anexos III e V possuem faixas, alíquotas nominais e parcelas a deduzir diferentes. Portanto, dois médicos com o mesmo faturamento podem apresentar cargas efetivas distintas conforme a estrutura da folha e a evolução da receita.
O pró-labore interfere no Fator R?
Sim. O cálculo do Fator R considera componentes da folha de salários previstos nas regras do Simples Nacional, incluindo o pró-labore.
Isso cria uma questão importante: definir um pró-labore extremamente baixo apenas com o objetivo de reduzir encargos pode prejudicar o Fator R e ainda resultar em uma estrutura de remuneração pouco coerente com o trabalho exercido pelo sócio.
O objetivo também não deve ser elevar artificialmente o pró-labore apenas para atingir 28%.
A análise deve considerar em conjunto:
- faturamento mensal;
- receita acumulada nos últimos 12 meses;
- folha de salários;
- pró-labore;
- encargos trabalhistas e previdenciários;
- quantidade de funcionários;
- faixa efetiva do Simples Nacional;
- impactos do pro-labore no imposto de renda do(s) sócio(s);
- impacto financeiro total da decisão.
Em determinados cenários, a estrutura da folha pode alterar o enquadramento entre Anexo III e Anexo V. Em outros, aumentar despesas somente para atingir o Fator R não gera vantagem econômica.
Por isso, médicos que atuam por empresa devem avaliar o Fator R em conjunto com a gestão contábil e financeira, especialmente quando possuem consultório, funcionários ou participam de uma estrutura maior de atendimento. A análise também é relevante para quem administra uma clínica médica em Campos dos Goytacazes.
Lucro Presumido pode ser melhor para médicos?
Pode. O Lucro Presumido merece ser comparado principalmente quando o médico possui faturamento mais elevado, pequena estrutura de folha ou quando a tributação efetiva do Simples Nacional deixa de ser competitiva.
Nesse regime, não existe uma única alíquota que represente todo o custo tributário da empresa.
A análise precisa considerar, entre outros componentes:
- IRPJ;
- CSLL;
- PIS;
- Cofins;
- ISS;
- eventual adicional de IRPJ;
- encargos relacionados à folha e ao pró-labore.
Para serviços médicos tratados como prestação de serviços em geral, a base presumida utilizada no cálculo de IRPJ e CSLL pode ser diferente daquela aplicável a determinadas receitas enquadradas legalmente como serviços hospitalares.
Por isso, comparar Simples Nacional e Lucro Presumido exige mais do que somar percentuais. É preciso calcular a carga efetiva de cada alternativa sobre o faturamento projetado.
Equiparação hospitalar: todo médico pode usar percentuais reduzidos?
Não. Esse é um dos pontos que mais exigem cuidado no planejamento tributário para médicos.
No Lucro Presumido, determinadas receitas provenientes de serviços hospitalares e de serviços de auxílio diagnóstico e terapia podem utilizar percentuais de presunção de 8% para IRPJ e 12% para CSLL, desde que os requisitos previstos na legislação sejam cumpridos.
A Receita Federal, em suas Soluções de Consulta sobre serviços hospitalares, reforça que a utilização desses percentuais depende, entre outros fatores, da natureza do serviço, da organização da pessoa jurídica como sociedade empresária e do atendimento às normas da Anvisa.
As simples consultas médicas não recebem automaticamente esse tratamento. A Receita Federal distingue consultas realizadas em consultório dos serviços enquadráveis como hospitalares ou de auxílio diagnóstico e terapia.
Portanto, não basta possuir um CNPJ médico ou realizar procedimentos para utilizar percentuais reduzidos de presunção.
É necessário verificar:
- qual serviço é efetivamente prestado;
- onde e como o procedimento é realizado;
- estrutura do estabelecimento;
- natureza jurídica da empresa;
- adequação às normas sanitárias;
- documentação da operação;
- enquadramento de cada receita.
Quando a atividade não atende aos requisitos, utilizar a presunção reduzida pode gerar diferenças de IRPJ e CSLL, além de juros e outras consequências em eventual fiscalização.
Como funciona o planejamento tributário do médico na prática?
Uma redução de impostos sustentável começa pela análise dos dados reais da atividade. Na prática, o processo pode ser organizado em oito etapas.
- Mapear todas as fontes de receita.
É necessário separar consultas particulares, plantões, procedimentos, pagamentos feitos por hospitais, clínicas, operadoras e outras receitas profissionais. - Projetar o faturamento.
O regime tributário deve ser avaliado considerando uma projeção anual realista, e não somente o resultado de um mês isolado. - Levantar a folha e a estrutura operacional.
Funcionários, pró-labore e encargos são especialmente relevantes quando existe possibilidade de enquadramento pelo Fator R. - Simular o Simples Nacional.
A análise deve considerar o faturamento acumulado, a alíquota efetiva e a possibilidade de enquadramento pelo Anexo III ou Anexo V. - Simular o Lucro Presumido.
IRPJ, CSLL, PIS, Cofins, ISS e encargos devem entrar na comparação. - Verificar serviços com tratamento tributário específico.
Procedimentos, serviços de diagnóstico e determinadas estruturas assistenciais podem exigir análise individualizada. - Estruturar pró-labore e distribuição de resultados.
A remuneração dos sócios deve ser coerente com a atividade e sustentada pela escrituração contábil. - Comparar carga tributária e custo operacional.
O regime com menor alíquota nominal não é necessariamente aquele que gera menor custo total para o médico.
Esse processo não deve acontecer apenas na abertura da empresa. Mudanças no faturamento, contratação de equipe, abertura de consultório, entrada de novos sócios ou ampliação dos procedimentos justificam nova análise.
Pró-labore e distribuição de lucros: qual é a diferença?
O pró-labore remunera o trabalho exercido pelo sócio dentro da empresa. Já a distribuição de lucros corresponde ao resultado econômico apurado e passível de destinação aos sócios conforme a legislação aplicável.
Misturar esses dois conceitos é um erro frequente entre profissionais que passam a atuar por CNPJ.
A existência de uma empresa não transforma toda retirada bancária em distribuição de lucros. A contabilidade precisa registrar receitas, despesas, resultado e movimentações para que a destinação do lucro tenha sustentação documental.
A organização contábil também permite separar:
- pró-labore;
- distribuição de lucros;
- reembolsos legítimos;
- pagamentos de despesas da empresa;
- aportes dos sócios;
- retiradas que precisam de classificação específica.
Essa separação melhora a segurança fiscal e evita que a conta bancária da pessoa jurídica seja tratada como uma extensão da conta pessoal do médico.
Quais tributos podem fazer parte da rotina de um médico PJ?
A resposta depende do regime tributário, da atividade exercida e da estrutura da empresa. O quadro abaixo resume as diferenças que precisam ser consideradas na análise.
| Ponto analisado | Simples Nacional | Lucro Presumido | Lucro Real |
| Tributação principal | DAS conforme anexo, faixa e alíquota efetiva | Tributos apurados separadamente | Tributos calculados conforme lucro e regras fiscais |
| Fator R | Pode definir tributação entre Anexo III e V | Não se aplica | Não se aplica |
| IRPJ | Integrado ao DAS, conforme regras do regime | Apurado sobre base presumida | Calculado a partir do lucro tributável |
| CSLL | Integrada ao DAS, conforme regras do regime | Apurada sobre base presumida | Calculada conforme o resultado ajustado |
| PIS e Cofins | Integrados ao regime conforme legislação aplicável | Apurados conforme as regras do Lucro Presumido | Apuração conforme as regras do regime, geralmente com sistemática não cumulativa |
| ISS | Tratado conforme as regras do Simples Nacional | Deve entrar separadamente na análise da carga tributária | Deve entrar separadamente na análise da carga tributária |
| Complexidade operacional | Menor em algumas rotinas, mas exige controle do Fator R | Intermediária | Maior |
| Perfil da análise | Receita, folha, Fator R e alíquota efetiva | Receita, margem, tipo de serviço e estrutura | Resultado, despesas, créditos e controles fiscais |
A tabela serve como referência inicial. A escolha do regime deve considerar os números da empresa, e não apenas a alíquota divulgada para cada modalidade.
Reforma Tributária: o que muda para os médicos?
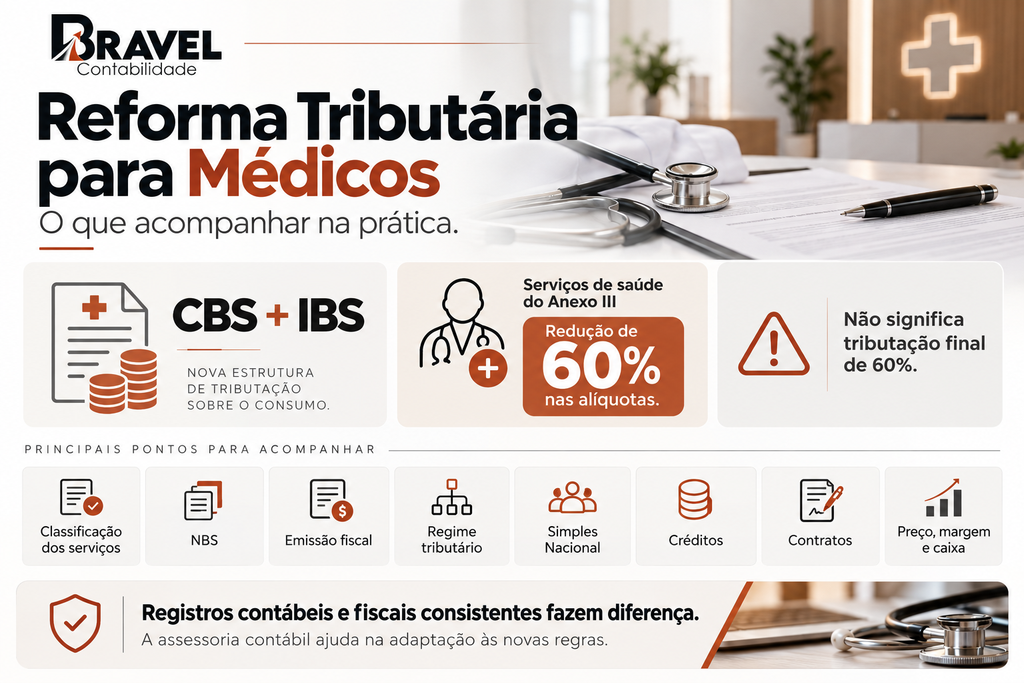
A Reforma Tributária do Consumo criou a CBS e o IBS para substituir gradualmente tributos incidentes sobre o consumo.
Para serviços de saúde, a Lei Complementar nº 214/2025 estabelece redução de 60% das alíquotas de IBS e CBS incidentes sobre os serviços de saúde relacionados no Anexo III da própria legislação.
Isso significa redução de 60% sobre as alíquotas aplicáveis, e não uma tributação final de 60%.
O impacto efetivo dependerá da atividade, do regime adotado, da forma de contratação, da possibilidade de apropriação de créditos e das regras vigentes em cada etapa da transição.
Na prática, médicos e clínicas devem acompanhar:
- classificação dos serviços prestados;
- Nomenclatura Brasileira de Serviços (NBS), quando aplicável;
- adequação dos sistemas de emissão fiscal;
- regime tributário da empresa;
- regras específicas aplicáveis ao Simples Nacional;
- possibilidade de créditos no novo sistema;
- contratos com hospitais, clínicas e demais tomadores;
- impactos sobre preço, margem e fluxo de caixa.
A preparação também exige que a empresa tenha registros contábeis e fiscais consistentes. A assessoria contábil e fiscal passa a ter papel ainda mais relevante na revisão dos processos que serão impactados pelas novas regras.
6 erros que podem aumentar os impostos do médico
1. Escolher o Simples Nacional sem fazer simulação
O Simples Nacional não é automaticamente o regime mais econômico para todo médico.
Impacto: o profissional pode permanecer em uma alíquota efetiva superior àquela encontrada em outra estrutura tributária possível.
Como evitar: comparar Simples Nacional e Lucro Presumido utilizando projeções de receita, folha e despesas.
2. Ignorar o Fator R
Médicos enquadrados no Simples podem ter diferenças relevantes de tributação conforme a relação entre folha e receita.
Impacto: a empresa deixa de considerar uma das principais variáveis que influenciam a tributação da atividade médica no regime.
Como evitar: acompanhar mensalmente o faturamento e a folha considerados no cálculo do Fator R.
3. Definir pró-labore sem planejamento
Um pró-labore definido sem considerar a realidade da empresa pode alterar encargos previdenciários e, no Simples Nacional, interferir no Fator R.
Impacto: aumento desnecessário de custos ou estrutura de remuneração incompatível com a atividade.
Como evitar: definir a remuneração considerando legislação, previdência, resultados e regime tributário.
4. Tratar toda retirada bancária como lucro
Transferências da conta da empresa para a conta pessoal não se tornam automaticamente distribuição de lucros.
Impacto: perda de qualidade dos registros contábeis e aumento do risco de questionamentos sobre a natureza dos valores retirados.
Como evitar: manter escrituração regular e separar pró-labore, lucros, reembolsos, aportes e demais movimentações.
5. Aplicar equiparação hospitalar sem cumprir os requisitos
Nem toda atividade médica pode utilizar percentuais reduzidos de presunção no Lucro Presumido.
Impacto: redução indevida das bases de IRPJ e CSLL e possibilidade de cobrança posterior das diferenças.
Como evitar: verificar natureza do serviço, estrutura jurídica e requisitos sanitários antes de utilizar o tratamento.
6. Misturar despesas pessoais e empresariais
Pagar gastos particulares diretamente pelo CNPJ prejudica o controle do resultado e dificulta a interpretação das movimentações da empresa.
Impacto: informações gerenciais distorcidas, conciliações mais difíceis e demonstrações contábeis menos confiáveis.
Como evitar: separar contas bancárias, cartões, recebimentos e despesas pessoais das operações da pessoa jurídica.
Quais são os benefícios de uma contabilidade especializada para médicos?
A redução tributária é um dos resultados possíveis, mas não deve ser tratada isoladamente.
Uma gestão contábil estruturada pode proporcionar:
- escolha tributária baseada em números reais;
- acompanhamento contínuo do Fator R;
- organização de pró-labore e distribuição de resultados;
- maior previsibilidade dos impostos;
- separação financeira entre médico e empresa;
- redução do risco de inconsistências fiscais;
- planejamento para crescimento do faturamento;
- suporte para abertura de consultório ou clínica;
- preparação para a Reforma Tributária;
- demonstrações contábeis mais confiáveis para a tomada de decisão.
Para profissionais que recebem de hospitais, clínicas, convênios e atendimentos particulares simultaneamente, essa organização também facilita a análise da origem das receitas e da rentabilidade de cada frente de atuação.
As mesmas necessidades aparecem em outros segmentos assistenciais, o que torna relevante uma estrutura de contabilidade especializada para profissionais da saúde capaz de acompanhar as particularidades fiscais e financeiras do setor.
Perguntas frequentes sobre contabilidade para médicos em Campos dos Goytacazes
1. Médico paga menos imposto com CNPJ?
Em muitos casos, a pessoa jurídica pode proporcionar uma tributação mais eficiente, mas isso depende do faturamento, folha, regime, despesas e natureza dos serviços. O correto é comparar o custo total da atuação como pessoa física e como pessoa jurídica antes da decisão.
2. Qual é o melhor regime tributário para médico?
Não existe um único regime melhor para todos os médicos. Simples Nacional e Lucro Presumido costumam estar entre as principais alternativas analisadas, enquanto o Lucro Real pode ser pertinente em situações específicas. A escolha deve partir de uma simulação individual.
3. Médico pode ser tributado pelo Anexo III do Simples Nacional?
Sim. A medicina está entre as atividades submetidas ao Fator R. Quando o resultado do cálculo é igual ou superior a 28%, a atividade é tributada pelo Anexo III; abaixo desse percentual, aplica-se o Anexo V, conforme as regras do regime.
4. O pró-labore influencia os impostos do médico?
Sim. O pró-labore possui efeitos previdenciários e também integra os componentes considerados no Fator R do Simples Nacional. Por isso, seu valor deve ser definido dentro de uma análise tributária e financeira mais ampla.
5. Todo médico pode utilizar a equiparação hospitalar?
Não. Simples consultas médicas não recebem automaticamente os percentuais reduzidos de presunção. É necessário avaliar a natureza dos serviços e o cumprimento dos requisitos legais, societários e sanitários aplicáveis.
6. A Reforma Tributária reduz os impostos dos médicos?
A legislação prevê redução de 60% das alíquotas de IBS e CBS para os serviços de saúde relacionados no Anexo III da Lei Complementar nº 214/2025. O efeito final sobre cada médico ou clínica dependerá do enquadramento, dos créditos, do regime utilizado e das demais regras aplicáveis.
O que analisar antes de tentar reduzir os impostos
Redução tributária segura começa com diagnóstico.
Para médicos, as principais variáveis são faturamento, tipo de serviço prestado, regime tributário, folha, Fator R, pró-labore, estrutura societária, despesas e forma de distribuição dos resultados.
O Simples Nacional pode ser eficiente em determinados cenários, principalmente quando o Fator R favorece o enquadramento pelo Anexo III. Em outros, o Lucro Presumido pode apresentar um resultado mais adequado.
Já tratamentos específicos, como os percentuais reduzidos aplicáveis a determinados serviços hospitalares no Lucro Presumido, exigem análise técnica, requisitos formais e documentação compatível. Não devem ser tratados como uma estratégia automaticamente disponível para qualquer consultório.
Com o avanço da Reforma Tributária, a contabilidade para médicos em Campos dos Goytacazes também passa a ter outra função: preparar o negócio para CBS, IBS, mudanças nos documentos fiscais e novas regras que podem influenciar preços, contratos e relação com clínicas e hospitais.
Reduza impostos sem transformar economia tributária em risco
A Bravel Contabilidade atua com soluções direcionadas a médicos e empresas da área da saúde, incluindo acompanhamento contábil, fiscal e trabalhista, análise do enquadramento tributário e informações para apoiar decisões financeiras e empresariais.
Se você recebe por consultas, procedimentos, plantões ou prestação de serviços a hospitais e clínicas, o primeiro passo não é trocar de regime automaticamente. É comparar os cenários possíveis utilizando faturamento, folha, Fator R, pró-labore, tipo de serviço e forma de retirada dos resultados.
Essa análise permite identificar alternativas legais de economia sem criar fragilidades fiscais. Para avaliar a realidade do seu CNPJ e entender quais pontos podem ser ajustados, fale com um especialista da Bravel Contabilidade e solicite uma avaliação da sua estrutura contábil e tributária.