A Reforma Tributária para farmácias não muda apenas a forma de calcular impostos. Ela interfere diretamente na classificação dos produtos, na formação de preços, no aproveitamento de créditos, na emissão de documentos fiscais e até na análise da rentabilidade de cada grupo vendido pelo estabelecimento.
Esse impacto merece atenção porque uma farmácia raramente comercializa apenas medicamentos. O mesmo CNPJ pode vender medicamentos sujeitos a tratamentos tributários diferentes, produtos de higiene, cosméticos, suplementos, alimentos, dispositivos médicos e outros itens.
Com IBS e CBS, identificar corretamente o tratamento de cada operação passa a ser parte central da rotina fiscal.
Para empresas do setor, a adaptação também depende de uma estrutura contábil capaz de acompanhar as particularidades do varejo farmacêutico.
A própria contabilidade especializada para farmácias precisa considerar estoque, margens, enquadramento tributário, cadastro fiscal e mudanças na legislação.
Além disso, 2026 já exige preparação prática. Sistemas, documentos fiscais, cadastros e processos internos precisam acompanhar a transição para o novo modelo.
Por isso, entender a reforma não significa apenas descobrir quais serão as novas alíquotas, mas avaliar como a mudança afeta compras, vendas, preços, fluxo de caixa e decisões tributárias.
O que muda com a Reforma Tributária para farmácias?
A Reforma Tributária para farmácias substitui gradualmente parte dos atuais tributos sobre o consumo por um sistema baseado principalmente na Contribuição sobre Bens e Serviços (CBS), de competência federal, e no Imposto sobre Bens e Serviços (IBS), de competência compartilhada entre estados, municípios e Distrito Federal.
Para o setor farmacêutico, a mudança possui uma particularidade relevante: medicamentos e determinados produtos relacionados à saúde podem receber tratamentos diferenciados.
A Lei Complementar nº 214/2025, já considerando as alterações posteriores, prevê redução de 60% das alíquotas de IBS e CBS para determinados medicamentos e também estabelece hipóteses de alíquota zero.
Isso significa que a tributação de uma farmácia dependerá cada vez mais da identificação correta de cada item vendido e das condições legais aplicáveis à operação. Não haverá uma única regra que possa ser aplicada indistintamente a todo o estoque.
Por que a Reforma Tributária exige atenção especial das farmácias?
O varejo farmacêutico já possui uma operação fiscal detalhada. Diferenças relacionadas ao ICMS, à substituição tributária, ao PIS e à Cofins sempre exigiram cuidado com o cadastro e a tributação das mercadorias.
O novo sistema modifica essa estrutura, mas não transforma toda a operação em uma tributação única e automática. A farmácia continuará precisando distinguir produtos, operações e possíveis benefícios fiscais.
Um estabelecimento pode comercializar, por exemplo:
- medicamentos;
- medicamentos manipulados;
- produtos de higiene pessoal;
- cosméticos;
- suplementos;
- alimentos;
- dispositivos médicos;
- itens de conveniência.
Esses grupos não necessariamente terão o mesmo tratamento tributário. Por isso, o acompanhamento da assessoria fiscal e contábil tende a ganhar ainda mais relevância durante a transição.
Um erro cadastral que antes afetava determinada obrigação fiscal pode passar a comprometer também a definição da alíquota de IBS e CBS, o aproveitamento de créditos, a formação do preço de venda e a margem da operação.
Medicamentos terão redução de IBS e CBS?
Sim. A Lei Complementar nº 214/2025 estabelece redução de 60% das alíquotas do IBS e da CBS incidentes sobre o fornecimento de medicamentos registrados na Agência Nacional de Vigilância Sanitária (Anvisa) ou produzidos por farmácias de manipulação, ressalvadas as hipóteses de alíquota zero previstas na própria legislação.
É necessário interpretar corretamente esse percentual: redução de 60% da alíquota não significa que o medicamento será tributado a 60%. Significa que, quando a regra diferenciada for aplicável, haverá uma redução de 60% sobre a alíquota-padrão correspondente.
Para medicamentos industrializados e outros itens sujeitos à regulação de preços, a análise também deve considerar as regras da Câmara de Regulação do Mercado de Medicamentos (CMED).
Existem medicamentos com alíquota zero?
Sim. O artigo 146 da Lei Complementar nº 214/2025, com a redação vigente, prevê redução a zero das alíquotas do IBS e da CBS sobre medicamentos registrados na Anvisa destinados, de acordo com o registro sanitário, a determinadas linhas de cuidado.
Entre as hipóteses previstas estão medicamentos destinados a:
- doenças raras;
- doenças negligenciadas;
- oncologia;
- diabetes;
- HIV/aids e outras infecções sexualmente transmissíveis;
- doenças cardiovasculares;
- Programa Farmácia Popular do Brasil ou programa equivalente.
A legislação também estabelece situações específicas envolvendo compras públicas, entidades de saúde qualificadas e medicamentos classificados como soros ou vacinas.
A consequência prática é clara: não basta cadastrar determinado item apenas como “medicamento”. O tratamento tributário pode depender de informações regulatórias, da destinação prevista no registro sanitário e das regras específicas aplicáveis ao produto.
Como a Reforma Tributária para farmácias funciona na prática?
A adaptação tende a envolver simultaneamente as áreas fiscal, contábil, compras, tecnologia, estoque, financeiro e comercial.
Quanto maior o número de SKUs comercializados, maior deve ser o cuidado com a qualidade das informações cadastradas.
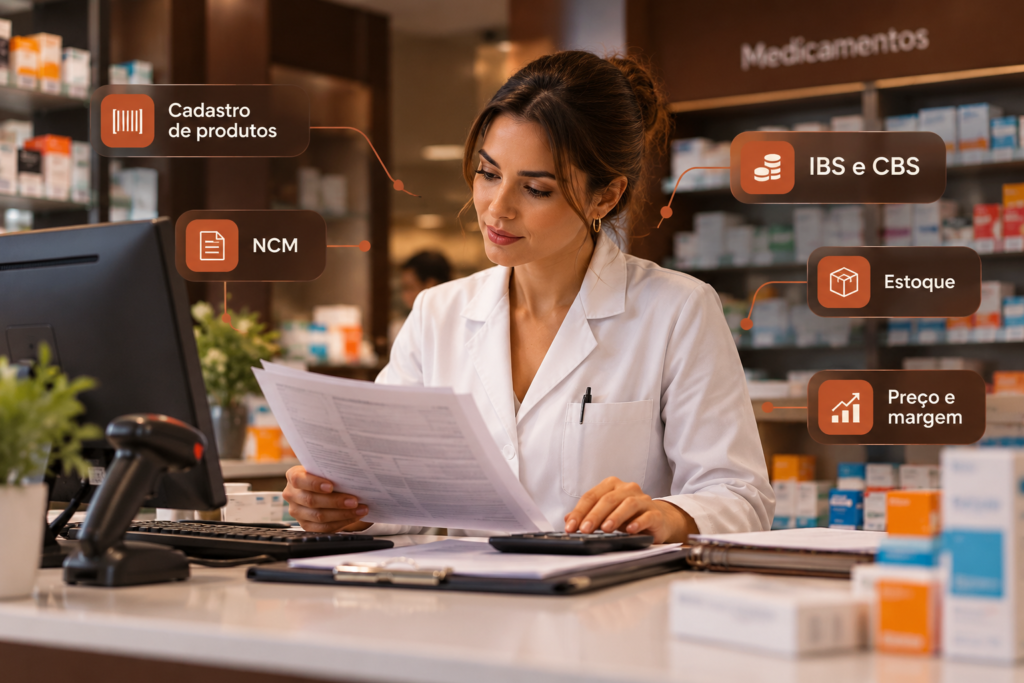
- Mapear todo o mix de produtos comercializados.
A farmácia precisa identificar quais itens efetivamente compõem sua receita e como cada produto está registrado no sistema. - Revisar NCM e informações fiscais.
Classificações incorretas podem provocar aplicação inadequada de alíquotas, benefícios e regras de apuração. - Separar medicamentos dos demais produtos.
Cosméticos, produtos de higiene, alimentos, suplementos e dispositivos médicos devem ser avaliados de acordo com o respectivo enquadramento. - Identificar os tratamentos diferenciados.
É necessário distinguir os produtos sujeitos à alíquota-padrão, à redução de 60% ou à alíquota zero. - Parametrizar corretamente os sistemas.
ERP, frente de caixa, sistemas de estoque e emissão fiscal precisam estar alinhados às novas regras. - Recalcular custos e margens.
A reforma pode alterar tanto a tributação das vendas quanto a dinâmica dos créditos relacionados às aquisições. - Projetar efeitos no fluxo de caixa.
A carga tributária nominal não deve ser analisada isoladamente. O momento de geração, apropriação e utilização dos créditos também interfere na operação financeira. - Acompanhar o cronograma de transição.
A implantação é gradual e exige acompanhamento das regras vigentes em cada exercício.
O cadastro de produtos se torna ainda mais relevante
Uma das áreas mais sensíveis será o cadastro fiscal. Imagine uma farmácia com milhares de SKUs. Dentro do mesmo estoque podem existir produtos sujeitos a redução de 60%, itens com alíquota zero e mercadorias submetidas à regra geral ou a outros tratamentos diferenciados.
Se o ERP estiver parametrizado de forma incorreta, o mesmo erro poderá ser reproduzido em centenas ou milhares de operações.
O problema deixa de ser pontual e passa a ser sistêmico. Por isso, cadastros de NCM, descrição, natureza do produto, registro regulatório e tratamento fiscal precisam ser conciliados antes do avanço das próximas etapas da reforma.
Quais são os principais impactos fiscais e operacionais?
1. Substituição gradual dos tributos sobre o consumo
A Reforma Tributária do Consumo instituiu a CBS, o IBS e o Imposto Seletivo (IS). Segundo o cronograma oficial da Receita Federal, PIS e Cofins deixam de existir a partir de 2027, enquanto a transição de ICMS e ISS para o IBS ocorre gradualmente entre 2029 e 2032.
Em 2033 está prevista a vigência integral do novo modelo, com extinção do ICMS e do ISS.
Para farmácias, isso significa administrar um período em que sistemas, processos e equipes terão de conviver com regras de transição e novos tributos.
2. Créditos passam a influenciar ainda mais a análise financeira
IBS e CBS foram estruturados sob uma lógica de tributação sobre o valor agregado.
Na prática, além do débito tributário gerado pela venda, será necessário observar os créditos permitidos nas aquisições relacionadas à atividade empresarial, conforme as condições previstas na legislação.
Essa mudança pode interferir na análise de fornecedores.
Uma compra com preço nominal menor não representa necessariamente a alternativa economicamente mais eficiente quando existem diferenças no potencial de geração e aproveitamento de créditos.
Por isso, compras, fiscal, contabilidade e financeiro deverão trabalhar com informações integradas.
3. Medicamentos não podem ser analisados como um único grupo
A legislação prevê redução de 60% das alíquotas de IBS e CBS para medicamentos registrados na Anvisa ou produzidos por farmácias de manipulação, ressalvados os casos sujeitos à alíquota zero.
Assim, dois medicamentos vendidos no mesmo estabelecimento podem receber tratamentos fiscais diferentes.
Essa é uma das razões pelas quais perguntas como “qual será a alíquota da farmácia após a reforma?” precisam ser respondidas com cautela. O impacto real depende do mix de produtos, das compras realizadas, dos créditos gerados e do regime tributário da empresa.
4. Produtos de higiene, dispositivos e outros itens exigem análise própria
A LC nº 214/2025 também prevê redução de 60% para determinados produtos de higiene pessoal e limpeza majoritariamente consumidos por famílias de baixa renda, além de tratamentos específicos para determinados dispositivos médicos.
Isso não significa que todo produto de higiene ou todo equipamento vendido em uma farmácia receba automaticamente o benefício.
O enquadramento deve ser verificado de acordo com a legislação e as classificações aplicáveis a cada mercadoria.
5. A formação do preço de venda precisará ser revisada
A precificação não deve ser feita simplesmente adicionando uma nova alíquota sobre o preço atual.
Será necessário considerar:
- tratamento tributário de cada produto;
- créditos relacionados às compras;
- custos comerciais;
- despesas operacionais;
- margem pretendida;
- condições negociadas com fornecedores;
- regras de preços aplicáveis ao mercado farmacêutico.
Os medicamentos ainda precisam respeitar a regulamentação da Câmara de Regulação do Mercado de Medicamentos, responsável pela divulgação e acompanhamento de parâmetros como Preço Fábrica (PF) e Preço Máximo ao Consumidor (PMC).
Principais mudanças da Reforma Tributária para farmácias
| Ponto analisado | Como funciona na Reforma Tributária | Impacto para a farmácia |
| Medicamentos em regime diferenciado | Redução de 60% das alíquotas de IBS e CBS, observadas as condições legais | Necessidade de cadastro fiscal preciso |
| Medicamentos enquadrados em hipóteses específicas | Possibilidade de alíquota zero | Classificação incorreta pode provocar tributação indevida |
| Outros produtos do mix | Tratamento varia conforme produto e enquadramento legal | A mesma regra não pode ser aplicada automaticamente a todo o estoque |
| PIS e Cofins | Extinção prevista a partir de 2027 | Mudança da sistemática de tributação federal sobre o consumo |
| ICMS | Redução gradual durante a transição de 2029 a 2032 | Exigirá acompanhamento simultâneo das regras de transição |
| Créditos tributários | Ganham relevância na lógica não cumulativa de IBS e CBS | Compras e fornecedores passam a influenciar ainda mais a eficiência tributária |
| Documentos fiscais | Adaptação dos leiautes para IBS e CBS | ERP e frente de caixa precisam estar corretamente parametrizados |
| Formação de preço | Deve considerar tributos, créditos, custos e margens | Exige revisão da rentabilidade por produto |
Simples Nacional, Lucro Presumido ou Lucro Real: o que deve ser revisto?
A reforma também exige atenção na escolha do regime tributário. Não existe uma resposta única para todas as farmácias.
Uma análise consistente deve considerar:
- faturamento;
- margem bruta;
- despesas operacionais;
- folha de pagamento;
- mix de medicamentos e demais produtos;
- perfil dos fornecedores;
- potencial de créditos;
- operações com pessoas físicas e jurídicas;
- crescimento projetado;
- estrutura societária.
Empresas que já buscam maior segurança na escolha de enquadramento podem estruturar essa avaliação com apoio de uma contabilidade voltada para empresas da área da saúde, principalmente porque o efeito da reforma varia conforme a realidade operacional de cada negócio.
Atenção ao Simples Nacional e à escolha do modelo de IBS e CBS em 2027
Para empresas optantes pelo Simples Nacional, existe uma decisão adicional relacionada ao recolhimento dos novos tributos.
Segundo a Receita Federal, as empresas já optantes pelo Simples podem escolher entre manter IBS e CBS dentro da sistemática unificada ou recolher esses dois tributos pelo regime regular.
Para o primeiro semestre de 2027, a escolha deve ser formalizada entre 1º e 30 de setembro de 2026.
No chamado modelo híbrido, a empresa permanece no Simples Nacional em relação aos demais tributos, mas IBS e CBS passam a ser apurados pelo regime regular. Já no modelo tradicional, os novos tributos permanecem incorporados à sistemática do Simples.
Para farmácias, a escolha deve ser precedida por simulações. Mix de produtos, créditos tributários, perfil dos fornecedores, margem e tipo de cliente podem alterar significativamente o resultado.
2026 já exige mudanças na operação fiscal das farmácias
A ideia de que a reforma somente exigirá providências quando IBS e CBS substituírem totalmente os tributos anteriores é equivocada.
De acordo com as orientações da Receita Federal para 2026, o período já envolve obrigações relacionadas aos novos tributos e adaptações dos documentos fiscais eletrônicos.
A transição também exige atualização contínua dos leiautes fiscais. Por isso, contador e fornecedor do sistema utilizado pela farmácia precisam acompanhar conjuntamente as mudanças.
Esperar a implantação integral para revisar o software aumenta o risco de identificar falhas apenas quando a operação já estiver submetida às novas exigências.
Quais aspectos técnicos e fiscais devem ser analisados?
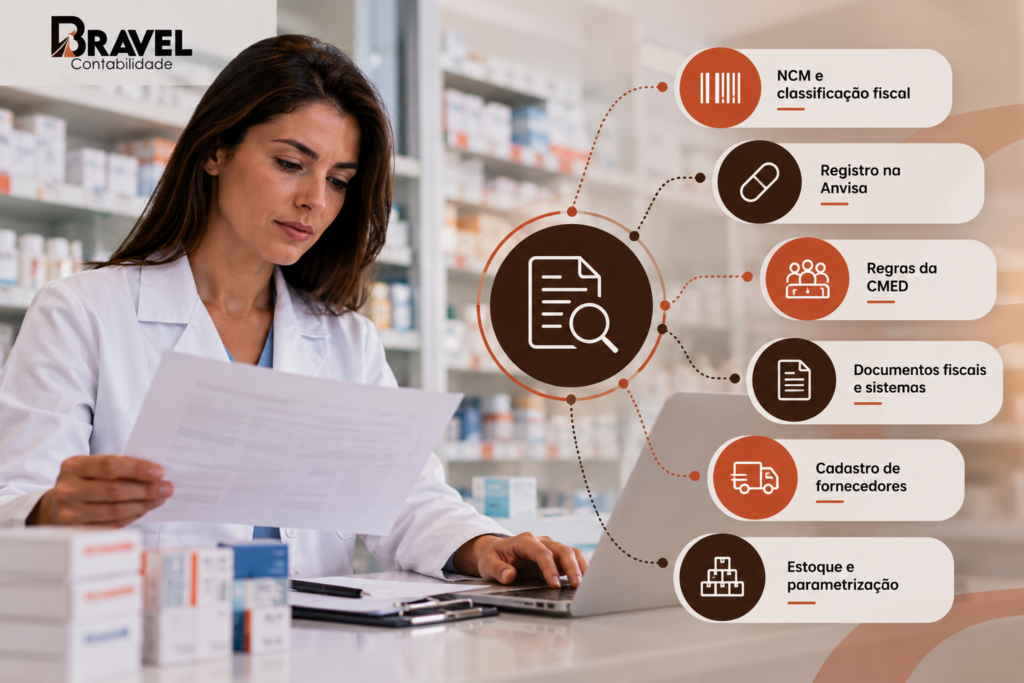
NCM e natureza de cada mercadoria
A classificação fiscal precisa representar corretamente o produto comercializado. Uma NCM inadequada pode interferir na tributação, nos documentos fiscais, no tratamento diferenciado e na parametrização do sistema.
Registro sanitário na Anvisa
A legislação relaciona determinados tratamentos tributários dos medicamentos ao registro na Agência Nacional de Vigilância Sanitária. Dessa forma, informações regulatórias passam a ter conexão direta com a análise fiscal.
Regras da CMED
A Câmara de Regulação do Mercado de Medicamentos continua relevante para a formação e o controle de preços. Por isso, eventuais efeitos tributários devem ser analisados em conjunto com os limites e procedimentos regulatórios aplicáveis ao medicamento.
Parametrização de NF-e, NFC-e e demais documentos
A emissão fiscal precisa acompanhar os leiautes estabelecidos durante a implementação da Reforma Tributária do Consumo. Erros na origem podem comprometer escrituração, apuração e obrigações acessórias posteriores.
Cadastro dos fornecedores
A análise tributária não termina na venda. As informações das aquisições também serão relevantes para o tratamento dos créditos permitidos pela legislação.
Estoque
Farmácias geralmente trabalham com grande quantidade de produtos e alta movimentação de estoque. Revisar cadastros manualmente apenas quando as novas regras já estiverem em funcionamento tende a aumentar o risco operacional.
Automação, saneamento cadastral e revisão antecipada da base devem fazer parte da preparação.
6 erros que podem aumentar o risco tributário da farmácia
1. Tratar todo o estoque como se fosse medicamento
Erro: aplicar uma única lógica tributária para todas as mercadorias comercializadas.
Impacto: utilização incorreta de alíquotas ou benefícios.
Como evitar: separar produtos por natureza, NCM, registro e tratamento fiscal.
2. Presumir que todos os medicamentos terão alíquota zero
Erro: confundir redução de 60% da alíquota com alíquota zero.
Impacto: recolhimento inferior ao devido, inconsistências fiscais e exposição a autuações.
Como evitar: verificar se o medicamento se enquadra nas hipóteses previstas nos artigos 133 e 146 da LC nº 214/2025.
3. Não revisar NCM e cadastros antes da implantação
Erro: manter cadastros antigos sem confrontá-los com a nova legislação.
Impacto: um único erro pode ser replicado em milhares de documentos fiscais.
Como evitar: realizar saneamento e validação cadastral antes das próximas etapas da transição.
4. Avaliar apenas a alíquota incidente sobre a venda
Erro: calcular o impacto da reforma considerando somente o débito tributário.
Impacto: decisões inadequadas sobre fornecedores, preços, margens e regime tributário.
Como evitar: analisar conjuntamente débitos, créditos e fluxo financeiro da operação.
5. Não integrar contabilidade e sistema de gestão
Erro: definir uma regra fiscal correta sem garantir que o ERP consiga executá-la.
Impacto: divergência entre orientação tributária, documento fiscal e escrituração.
Como evitar: validar parametrizações com a equipe contábil e o fornecedor do software.
6. Esperar o fim da transição para começar a adaptação
Erro: deixar a preparação para os últimos anos da reforma.
Impacto: mudanças feitas às pressas, ausência de dados confiáveis e maior dificuldade para avaliar margens e preços.
Como evitar: estruturar um cronograma de adequação fiscal, tecnológica e operacional.
Quais benefícios uma preparação correta pode gerar?
Uma adequação técnica à Reforma Tributária para farmácias pode produzir resultados que vão além do cumprimento das novas obrigações.
O primeiro é a redução do risco de pagamentos tributários indevidos. Quando a empresa conhece corretamente o enquadramento de cada produto, diminui a possibilidade de utilizar uma tributação superior à prevista na legislação.
Outro benefício é a segurança fiscal. Cadastros, documentos, registros e apurações coerentes aumentam a rastreabilidade das operações e reduzem divergências.
Existe ainda reflexo na eficiência operacional. Um sistema corretamente parametrizado reduz correções manuais e melhora a qualidade das informações utilizadas pela contabilidade.
A reforma também pode aprimorar a tomada de decisão. Ao analisar créditos, custo de aquisição, margem e tributação de forma integrada, a farmácia consegue avaliar melhor fornecedores e produtos.
Além disso, uma gestão contábil organizada facilita decisões relacionadas à expansão da empresa.
A estrutura contábil aplicada aos negócios da área da saúde mostra como informações fiscais e financeiras podem ser transformadas em indicadores para acompanhar rentabilidade e crescimento.
Perguntas frequentes sobre Reforma Tributária para farmácias
Todo medicamento terá redução de impostos com a Reforma Tributária?
Os medicamentos registrados na Anvisa ou produzidos por farmácias de manipulação estão contemplados pela redução de 60% das alíquotas de IBS e CBS, ressalvados os medicamentos submetidos à alíquota zero e observadas as demais condições previstas na legislação.
Quais medicamentos terão alíquota zero de IBS e CBS?
A legislação prevê alíquota zero para medicamentos destinados, conforme o registro sanitário, a determinadas linhas de cuidado, como doenças raras, oncologia, diabetes, doenças cardiovasculares e Programa Farmácia Popular, entre outras hipóteses previstas no artigo 146 da LC nº 214/2025.
Farmácias do Simples Nacional também precisam acompanhar a reforma?
Sim. O Simples Nacional possui regras próprias dentro da Reforma Tributária, mas as farmácias precisam avaliar cadastro de produtos, documentos fiscais, impactos sobre IBS e CBS e a possibilidade de utilização do regime regular desses tributos.
A farmácia pode permanecer no Simples Nacional e recolher IBS e CBS por fora?
Sim. A regulamentação permite que a empresa permaneça optante pelo Simples Nacional e escolha recolher IBS e CBS pelo regime regular. Para o primeiro semestre de 2027, essa escolha deve ser feita entre 1º e 30 de setembro de 2026.
A Reforma Tributária acaba imediatamente com o ICMS das farmácias?
Não. A transição de ICMS e ISS para o IBS será gradual entre 2029 e 2032. A vigência integral do novo modelo está prevista para 2033.
A Reforma Tributária pode alterar a margem dos produtos?
Sim. O impacto depende do tratamento tributário da mercadoria, dos créditos aproveitáveis, do preço de aquisição, das regras de precificação e da estrutura operacional da farmácia. Por isso, a análise pode precisar ser feita por categoria ou até por SKU.
O que a farmácia deve organizar para atravessar a transição?
A Reforma Tributária aumenta a conexão entre tributação, cadastro de mercadorias, compras, tecnologia e gestão financeira.
Para farmácias, três pontos merecem acompanhamento constante: tratamento tributário do mix de produtos, qualidade dos cadastros fiscais e impacto dos créditos sobre custos e margens.
Medicamentos podem estar sujeitos à redução de 60% das alíquotas de IBS e CBS ou, em situações previstas pela legislação, à alíquota zero. Outros produtos vendidos no mesmo estabelecimento podem seguir tratamentos diferentes.
Ao mesmo tempo, as regras de transição já geram reflexos operacionais em 2026, principalmente nos sistemas, documentos fiscais e decisões relacionadas ao Simples Nacional.
Por isso, a análise mais útil não é simplesmente descobrir “qual será a alíquota da farmácia”. A empresa precisa identificar quais mercadorias possuem tratamento diferenciado, quais compras podem gerar créditos, se o cadastro está correto, como a reforma interfere nas margens e se o modelo tributário continua adequado à realidade do negócio.
Prepare sua farmácia para a nova estrutura tributária
A Bravel Contabilidade atua com soluções contábeis voltadas para empresas da área da saúde, incluindo farmácias, oferecendo assessoria contábil e fiscal, análise tributária, revisão de processos e suporte para manter a empresa em conformidade com as mudanças da legislação.
Com a Reforma Tributária avançando, esse acompanhamento pode ajudar sua farmácia a revisar o enquadramento tributário, organizar cadastros e informações fiscais, analisar impactos sobre preços e margens e preparar a operação para IBS e CBS.
Além disso, a empresa oferece serviços de recuperação tributária para identificação de valores eventualmente pagos de forma indevida ou a maior, sempre mediante análise técnica e respaldo legal.
Se sua farmácia ainda não avaliou como o novo modelo pode afetar produtos, créditos, sistemas, fluxo de caixa e regime tributário, converse com a equipe da Bravel Contabilidade e solicite uma análise da realidade fiscal da empresa antes das próximas etapas da transição.