Administrar uma farmácia exige atenção a muito mais do que compras, estoque, vendas e margem dos produtos. A operação reúne mercadorias submetidas a tratamentos tributários diferentes, regras sanitárias específicas e obrigações fiscais que precisam estar alinhadas ao sistema de gestão e à contabilidade.
Um dos problemas mais recorrentes ocorre quando medicamentos, cosméticos, produtos de higiene, suplementos e outras mercadorias recebem o mesmo tratamento fiscal. Classificações incorretas podem interferir na apuração dos tributos, no preenchimento das obrigações acessórias e até levar a empresa a recolher valores maiores do que deveria.
Para quem administra uma drogaria no Norte Fluminense, contar com uma contabilidade para farmácia em Campos dos Goytacazes significa organizar essa operação considerando não apenas o regime tributário, mas também cadastro de produtos, natureza das receitas, documentos fiscais, estoque e mudanças trazidas pela Reforma Tributária.
Além disso, uma contabilidade especializada para farmácias em Campos dos Goytacazes precisa compreender as particularidades desse varejo para identificar riscos fiscais antes que eles se transformem em custos, retrabalho ou inconsistências perante o Fisco.
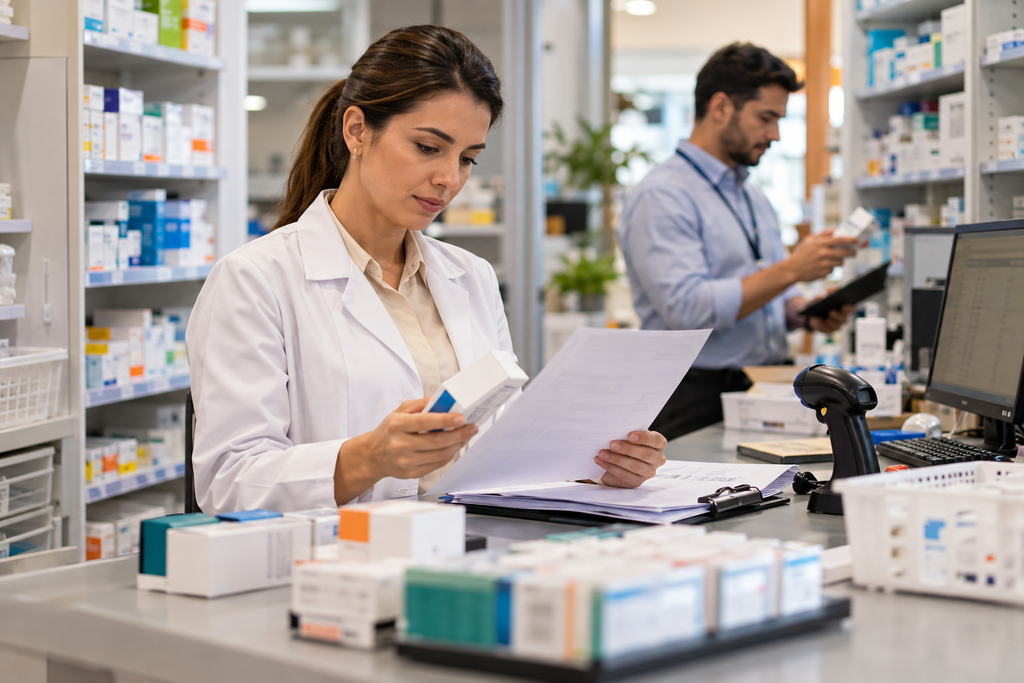
Como controlar as obrigações fiscais de uma farmácia?
A contabilidade para farmácia em Campos dos Goytacazes deve acompanhar a tributação de cada grupo de produtos, o regime tributário da empresa, a emissão de documentos fiscais, as informações transmitidas ao Fisco e a compatibilidade entre faturamento, estoque e escrituração contábil.
Na prática, isso exige identificar corretamente situações como tributação monofásica, substituição tributária e demais tratamentos aplicáveis às mercadorias. Também é necessário acompanhar as obrigações sanitárias, regras da Anvisa e a migração gradual do sistema atual para CBS e IBS.
O ponto central é que o controle fiscal de uma farmácia começa antes da emissão da guia de impostos. Ele nasce no cadastro dos produtos, passa pelas entradas e vendas registradas no sistema e termina na escrituração, na apuração tributária e nas declarações transmitidas aos órgãos competentes.
Por que a contabilidade de uma farmácia exige atenção diferenciada?
Uma drogaria não possui um único tipo de receita.
No mesmo caixa podem passar medicamentos, produtos de perfumaria, itens de higiene pessoal, suplementos, dispositivos para saúde, cosméticos e outras mercadorias com características tributárias distintas.
Por isso, olhar apenas o faturamento total não é suficiente.
O controle fiscal começa no cadastro do produto. Informações como NCM, descrição, natureza da mercadoria e tratamento tributário influenciam a forma como a venda será registrada e posteriormente considerada na apuração dos impostos.
Um cadastro incorreto pode gerar um efeito em cadeia:
cadastro fiscal inadequado → documento fiscal incorreto → apuração equivocada → obrigação acessória inconsistente → risco de recolhimento indevido ou questionamento fiscal.
É por isso que as farmácias precisam manter integração entre o sistema de frente de caixa, o cadastro das mercadorias, o estoque e a escrituração realizada pela contabilidade. Essa lógica faz parte de uma gestão mais ampla da contabilidade para empresas da área da saúde, setor em que obrigações fiscais e exigências regulatórias frequentemente se cruzam.
Tributação monofásica merece atenção especial
Um dos pontos técnicos mais relevantes no setor farmacêutico é a existência de produtos sujeitos à tributação concentrada de PIS e Cofins.
No regime monofásico, a tributação dessas contribuições fica concentrada em determinadas etapas da cadeia. Para empresas do Simples Nacional que comercializam produtos sujeitos a esse tratamento, a receita correspondente precisa ser segregada corretamente para que a apuração considere a tributação específica aplicável.
O Portal do Simples Nacional da Receita Federal disponibiliza os manuais do PGDAS-D e orientações utilizadas pelos contribuintes para a apuração e segregação das receitas.
Isso não significa que todo medicamento comercializado por uma farmácia possa ser automaticamente classificado da mesma maneira.
É necessário verificar o produto, sua classificação fiscal e a legislação aplicável. Aplicar o tratamento monofásico indiscriminadamente também pode gerar inconsistências.
Como funciona a gestão fiscal de uma farmácia na prática?
Uma rotina fiscal consistente depende de procedimentos que se conectam entre si. Na prática, o processo pode ser organizado nas seguintes etapas:
- Revisar o cadastro dos produtos.
Cada mercadoria deve possuir classificação compatível com sua natureza. NCM, descrição fiscal e demais parâmetros tributários precisam ser revisados, principalmente quando a farmácia trabalha com grande quantidade de SKUs. - Separar as receitas conforme o tratamento tributário.
Medicamentos e outras mercadorias não devem ser agrupados indiscriminadamente. A segregação permite identificar operações sujeitas a regras específicas, incluindo tributação monofásica e substituição tributária quando aplicável. - Conferir os documentos fiscais.
As informações das compras precisam ser confrontadas com os registros de entrada no sistema, enquanto as vendas devem estar vinculadas aos respectivos documentos fiscais. - Conciliar faturamento, estoque e contabilidade.
Diferenças recorrentes entre entradas, saídas e estoque físico são sinais de que o processo deve ser investigado. A conciliação também ajuda a verificar margem, perdas e consistência dos registros. - Apurar os tributos conforme o regime da empresa.
O cálculo precisa considerar o enquadramento tributário e a natureza das receitas obtidas pela farmácia, evitando uma apuração genérica sobre todo o faturamento. - Transmitir as obrigações acessórias.
Dependendo do regime tributário e das características da operação, existem declarações e escriturações específicas que precisam ser entregues nos respectivos prazos. - Revisar periodicamente o enquadramento tributário.
Crescimento do faturamento, alteração das margens, ampliação da folha, mudança no mix de mercadorias ou novas regras tributárias podem modificar o resultado da comparação entre os regimes disponíveis.
Quais aspectos fiscais precisam ser acompanhados pela farmácia?
Simples Nacional
O Simples Nacional costuma fazer parte das alternativas analisadas por farmácias que atendem aos requisitos legais do regime.
A existência de um Documento de Arrecadação do Simples Nacional (DAS), entretanto, não significa que todas as receitas possam ser tratadas de forma idêntica.
A correta segregação das receitas continua sendo necessária. Produtos submetidos a tratamentos tributários específicos precisam ser identificados de maneira adequada no sistema e na apuração.
Por isso, o regime tributário deve ser acompanhado em conjunto com o cadastro das mercadorias e com os dados efetivos de faturamento.
Lucro Presumido
No Lucro Presumido, a empresa passa a lidar com uma dinâmica de apuração diferente daquela existente no Simples Nacional, incluindo tributos calculados separadamente conforme as regras aplicáveis.
Para saber se o regime é adequado, não basta comparar uma alíquota nominal.
A análise deve considerar fatores como:
- faturamento da farmácia;
- margem efetiva da operação;
- composição das receitas;
- folha de pagamento;
- perfil dos produtos comercializados;
- tratamentos fiscais aplicáveis às mercadorias;
- custos operacionais;
- mudanças previstas na legislação tributária.
Lucro Real
No Lucro Real, IRPJ e CSLL são apurados a partir do lucro tributável, considerando os ajustes previstos na legislação.
O regime pode fazer sentido para determinados negócios, especialmente quando a estrutura de custos, margens e créditos tributários justifica uma análise mais aprofundada. Em contrapartida, exige alto nível de organização contábil, documental e fiscal.
A decisão entre Simples Nacional, Lucro Presumido e Lucro Real deve partir de uma simulação com os números da própria farmácia. Esse mesmo cuidado com o enquadramento também deve existir desde a abertura e estruturação da empresa, quando CNAE, natureza jurídica e regime tributário começam a definir parte das obrigações futuras.
Obrigações acessórias e controles que não podem ser ignorados
Além do pagamento de tributos, a farmácia precisa observar as declarações, escriturações e registros exigidos de acordo com seu regime e sua operação.
Entre os controles que podem fazer parte da rotina estão:
- PGDAS-D e DEFIS, para empresas enquadradas no Simples Nacional;
- documentos fiscais eletrônicos;
- informações trabalhistas e previdenciárias;
- escriturações integrantes do SPED, quando exigidas;
- EFD ICMS/IPI, conforme a obrigatoriedade aplicável;
- controles de estoque e inventário;
- escrituração das operações de entrada e saída;
- registros contábeis e conciliações patrimoniais.
Não é recomendável, portanto, utilizar uma lista genérica de obrigações para todas as farmácias. O porte, o regime tributário, o enquadramento estadual e as características da operação determinam quais declarações e escriturações serão efetivamente exigidas.
Anvisa e regularização: as obrigações vão além dos impostos
Farmácias também estão submetidas à regulação sanitária. Isso faz com que a gestão do estabelecimento envolva simultaneamente aspectos contábeis, fiscais e regulatórios.
A Autorização de Funcionamento de Farmácias e Drogarias (AFE) é concedida pela Anvisa e permite que o estabelecimento exerça as atividades abrangidas pela autorização. O procedimento segue, entre outras regras aplicáveis, a RDC nº 275/2019.
Além da AFE, a própria Anvisa esclarece que farmácias e drogarias também devem possuir licenciamento expedido pelo órgão sanitário competente no estado ou município.
Dependendo das atividades desenvolvidas, outras autorizações e exigências específicas podem ser necessárias.
Contabilidade e regularização sanitária são áreas distintas, mas as informações cadastrais precisam ser coerentes. CNAEs, atividades efetivamente desenvolvidas, licenças, inscrições e documentos societários não devem apresentar divergências sobre a operação da empresa.
Como a Reforma Tributária afeta as farmácias?
A Reforma Tributária do Consumo já precisa fazer parte da preparação fiscal das farmácias.
O novo sistema substitui gradualmente tributos sobre o consumo por CBS e IBS. Segundo a Receita Federal sobre a Reforma Tributária do Consumo, 2026 funciona como ano de teste da CBS e do IBS, enquanto a transição continua nos anos seguintes até a implementação integral do novo modelo em 2033.
Para o setor farmacêutico, há regras específicas que merecem acompanhamento.
A Lei Complementar nº 214/2025 prevê redução de 60% das alíquotas de IBS e CBS incidentes sobre o fornecimento de medicamentos registrados na Anvisa ou produzidos por farmácias de manipulação, ressalvadas as hipóteses sujeitas à alíquota zero previstas na própria legislação.
Isso não significa, porém, que a farmácia possa esperar a conclusão da transição para revisar seus processos.
A preparação envolve desde já:
- revisão do cadastro das mercadorias;
- conferência de NCM e demais classificações fiscais;
- adequação do sistema de gestão;
- parametrização dos documentos fiscais;
- análise dos tratamentos tributários dos produtos;
- acompanhamento de fornecedores;
- avaliação da formação de preços;
- análise dos impactos sobre margem e capital de giro;
- revisão dos procedimentos internos de conferência fiscal.
A adaptação tributária também precisa conversar com a estrutura dos serviços contábeis utilizados pela empresa. Uma assessoria contábil e fiscal estruturada permite acompanhar apuração de impostos, obrigações acessórias, riscos fiscais e alterações que impactam diretamente a rotina da farmácia.
Comparativo dos principais pontos tributários
| Ponto analisado | Simples Nacional | Lucro Presumido | Lucro Real |
| Forma de tributação | Arrecadação unificada, com necessidade de observar a segregação das receitas | Tributos apurados separadamente conforme as regras do regime | IRPJ e CSLL relacionados ao lucro tributável, além dos demais tributos aplicáveis |
| Complexidade operacional | Menor em algumas rotinas, mas exige classificação fiscal correta | Intermediária | Maior |
| Produtos monofásicos | Exigem segregação adequada quando sujeitos a esse tratamento | Tratamento deve ser analisado conforme a legislação específica | Tratamento deve ser analisado conforme a legislação específica |
| Controle contábil | Necessário | Necessário | Especialmente detalhado |
| Perfil de análise | Faturamento, composição das receitas e regras do regime | Margens, receitas e estrutura tributária | Lucro efetivo, despesas, créditos e controles |
| Reforma Tributária | Exige análise das regras de IBS e CBS aplicáveis ao regime | Exige adaptação ao novo sistema | Exige adaptação ao novo sistema |
A tabela facilita a comparação, mas não deve ser utilizada isoladamente para escolher o regime tributário. Uma decisão consistente precisa considerar números reais, projeções e características específicas da farmácia.
Principais erros fiscais cometidos por farmácias
1. Tratar todas as vendas da mesma maneira
O mix de produtos de uma farmácia pode reunir mercadorias com tratamentos tributários diferentes.
Impacto: recolhimento inadequado de tributos e inconsistências nos documentos e obrigações acessórias.
Como evitar: manter cadastro fiscal individualizado e estabelecer revisões periódicas das classificações utilizadas.
2. Não segregar corretamente receitas de produtos monofásicos
Quando a receita de mercadorias sujeitas à tributação monofásica não é identificada corretamente, a apuração pode deixar de refletir o tratamento previsto na legislação.
Impacto: possibilidade de recolhimentos inadequados e necessidade de revisar períodos anteriores.
Como evitar: cruzar cadastro de produtos, classificação fiscal, legislação e informações utilizadas na apuração.
3. Escolher o regime tributário somente pelo faturamento
O faturamento é relevante, mas isoladamente não revela a carga fiscal efetiva da farmácia.
Impacto: a empresa pode permanecer durante o exercício em uma estrutura incompatível com suas margens e características operacionais.
Como evitar: comparar cenários considerando faturamento, margem, folha, despesas, mix de produtos e composição das receitas.
4. Manter o cadastro fiscal desatualizado
Uma parametrização incorreta no ERP pode ser replicada em centenas ou milhares de operações.
Impacto: o problema deixa de ser pontual e passa a contaminar documentos fiscais, apurações e registros contábeis.
Como evitar: criar uma rotina de auditoria e atualização dos parâmetros fiscais dos produtos.
5. Não conciliar estoque, compras e vendas
O estoque possui impacto direto na análise financeira, fiscal e contábil da farmácia.
Impacto: divergências podem comprometer a margem apurada, o inventário e a confiabilidade das demonstrações contábeis.
Como evitar: realizar inventários, conciliações e análises periódicas das diferenças encontradas.
6. Deixar a Reforma Tributária para a última hora
A transição não envolve somente a substituição do nome dos tributos. Ela interfere em documentos fiscais, sistemas, cadastros, créditos, preços e processos internos.
Impacto: adaptações realizadas às pressas aumentam o risco de parametrizações incorretas e falhas operacionais.
Como evitar: mapear antecipadamente produtos, processos e sistemas atingidos por cada fase da transição.
Quais são os benefícios de uma gestão contábil especializada?
Uma contabilidade estruturada para a realidade das farmácias oferece mais do que cumprimento de prazos.
Ela ajuda o empresário a entender onde se o resultado da operação está sendo produzido e onde podem existir perdas tributárias, financeiras ou operacionais.
Entre os principais benefícios estão:
- maior segurança na apuração dos impostos;
- redução do risco de pagamentos indevidos provocados por parametrizações incorretas;
- melhor acompanhamento de margens;
- integração entre estoque, faturamento e contabilidade;
- redução de inconsistências fiscais;
- acompanhamento das mudanças legislativas;
- suporte na avaliação do regime tributário;
- informações mais confiáveis para decisões de expansão;
- melhor preparação para CBS e IBS.
Quando os dados fiscais estão organizados, o gestor consegue avaliar preços, compras, margens, investimentos e crescimento com informações mais consistentes.
Perguntas frequentes sobre contabilidade para farmácia em Campos dos Goytacazes
1. Farmácia pode optar pelo Simples Nacional?
Sim, desde que atenda aos requisitos legais do regime. A opção pelo Simples, entretanto, não elimina a necessidade de classificar e segregar corretamente receitas sujeitas a tratamentos tributários específicos.
2. Todo medicamento possui tributação monofásica?
Não. O tratamento precisa ser analisado conforme a mercadoria, sua classificação e a legislação aplicável. Considerar automaticamente todos os medicamentos como monofásicos pode gerar erros na apuração.
3. Farmácia precisa de AFE da Anvisa?
Sim, nas atividades abrangidas pela exigência. A AFE é a autorização concedida pela Anvisa para que farmácias e drogarias exerçam legalmente as atividades previstas. O estabelecimento também precisa observar o licenciamento sanitário competente.
4. Como saber se a farmácia está pagando os impostos corretamente?
É preciso analisar regime tributário, cadastro das mercadorias, NCM, natureza das receitas, documentos fiscais e parâmetros utilizados nas apurações. Comparar somente o valor total pago por mês não é suficiente para identificar distorções.
5. A Reforma Tributária muda a tributação dos medicamentos?
Sim. A Lei Complementar nº 214/2025 estabelece tratamento diferenciado para medicamentos no novo sistema de IBS e CBS, incluindo redução de 60% das alíquotas em determinadas operações e hipóteses de alíquota zero previstas na legislação.
6. Vale a pena revisar o regime tributário da farmácia todos os anos?
Sim. Alterações de faturamento, margem, folha, mix de mercadorias e legislação podem modificar o resultado da comparação entre regimes. A análise deve utilizar os dados reais e projeções da empresa.
O que uma farmácia precisa manter sob controle
Uma gestão fiscal eficiente começa antes da geração da guia de impostos.
Para uma farmácia, os pontos mais relevantes passam pela classificação correta das mercadorias, segregação das receitas, conferência dos documentos fiscais, conciliação do estoque, cumprimento das obrigações acessórias e escolha do regime tributário a partir dos números reais da operação.
A transição da Reforma Tributária acrescenta uma nova camada de atenção. CBS e IBS afetam sistemas, cadastros, documentos fiscais, classificação de mercadorias e formação de preços, tornando necessária uma preparação gradual ao longo do período de implantação.
Por isso, a contabilidade para farmácia em Campos dos Goytacazes não deve ser tratada apenas como uma atividade destinada ao cumprimento de obrigações. Quando informações fiscais, contábeis e operacionais são organizadas corretamente, elas passam a apoiar decisões sobre margem, compras, preços, expansão e rentabilidade.
Tenha mais segurança na gestão fiscal da sua farmácia
A Bravel Contabilidade possui atuação especializada no setor da saúde e oferece soluções para farmácias com foco em conformidade fiscal, organização contábil, análise tributária e informações que apoiam uma gestão mais segura.
Se sua farmácia precisa revisar a tributação dos produtos, organizar obrigações fiscais, analisar o regime tributário ou preparar seus processos para as mudanças da Reforma Tributária, a equipe pode avaliar a realidade da operação e identificar os pontos que merecem atenção.
Fale com um especialista da Bravel Contabilidade e entenda como estruturar uma gestão contábil e fiscal mais adequada à rotina da sua farmácia em Campos dos Goytacazes.