Administrar um laboratório de análises clínicas exige controle simultâneo sobre faturamento, folha de pagamento, tributos, licenciamento sanitário, cadastro dos profissionais, documentação técnica e uma série de obrigações que não fazem parte da rotina de empresas convencionais.
Um erro no enquadramento tributário pode elevar os impostos. Uma inconsistência cadastral pode dificultar a renovação de licenças. Já falhas na folha, na escrituração fiscal ou na emissão de documentos fiscais podem transformar uma questão administrativa aparentemente simples em passivo financeiro.
Para laboratórios que atuam em Campos dos Goytacazes, existe ainda uma camada local de exigências. A atividade integra o setor de saúde, o que demanda atenção não apenas à contabilidade tradicional, mas também à compatibilidade entre estrutura societária, CNAEs, profissionais responsáveis, licenciamento e operação efetivamente realizada.
Por isso, a contabilidade para laboratórios em Campos dos Goytacazes precisa conectar tributação, folha, escrituração e regularidade empresarial à realidade regulatória de um estabelecimento de saúde. Essa necessidade se aproxima de outros negócios do setor, que também se beneficiam de uma contabilidade especializada para a área da saúde.
O que é contabilidade para laboratórios em Campos dos Goytacazes?
A contabilidade para laboratórios em Campos dos Goytacazes é o acompanhamento contábil, fiscal, trabalhista e societário adaptado às particularidades dos laboratórios clínicos e dos serviços relacionados a exames de análises clínicas.
Ela envolve desde a definição e revisão do regime tributário até apuração dos impostos, folha de pagamento, obrigações acessórias, escrituração contábil, controle patrimonial, regularidade cadastral e suporte às exigências empresariais relacionadas ao funcionamento do estabelecimento.
O objetivo não é apenas entregar declarações ao Fisco. Uma estrutura contábil adequada deve permitir que os dados financeiros, fiscais e trabalhistas estejam coerentes com a operação real do laboratório e forneçam informações para decisões sobre custos, expansão, contratação e investimentos.
Por que a contabilidade de um laboratório exige atenção específica?
Laboratórios lidam com características que tornam sua gestão mais complexa do que a de muitos prestadores de serviços.
Há investimentos relevantes em equipamentos e tecnologia, contratação de profissionais especializados, consumo constante de reagentes e materiais, manutenção de equipamentos, diferentes fontes de receita, contratos com empresas e instituições, além das obrigações próprias dos estabelecimentos de saúde.
A atividade também está sujeita à regulamentação sanitária. A RDC Anvisa nº 978/2025 estabelece requisitos técnico-sanitários para serviços que executam atividades relacionadas a Exames de Análises Clínicas (EAC).
A norma alcança diferentes estruturas envolvidas na realização de exames e deve ser observada em conjunto com exigências locais, regras dos conselhos profissionais e demais normas aplicáveis à operação.
Na prática, isso significa que decisões administrativas e contábeis não podem ser tomadas isoladamente.
O endereço utilizado pela empresa, os CNAEs registrados, a forma de contratação da equipe, o tipo de estabelecimento, a existência de postos de coleta, as atividades efetivamente realizadas e a estrutura de faturamento precisam ser compatíveis entre si.
Quais são as principais obrigações contábeis de um laboratório?
As exigências variam conforme porte, regime tributário, estrutura e serviços oferecidos. Ainda assim, alguns pontos merecem acompanhamento permanente.
Escrituração contábil e demonstrações financeiras
Receitas, despesas, aquisição de equipamentos, empréstimos, investimentos, obrigações com fornecedores, folha de pagamento e demais movimentações precisam ser corretamente registradas.
Uma escrituração organizada permite acompanhar indicadores relevantes para o gestor, como:
- margem operacional;
- evolução dos custos;
- peso da folha sobre o faturamento;
- necessidade de capital de giro;
- resultado por período;
- endividamento;
- disponibilidade financeira;
- capacidade de investimento.
O balancete, a Demonstração do Resultado do Exercício e outros relatórios deixam de ser documentos meramente formais quando são utilizados para entender a rentabilidade e apoiar decisões.
Esse acompanhamento faz parte de uma assessoria contábil, fiscal e trabalhista estruturada, especialmente importante para empresas com custos técnicos elevados e diferentes obrigações simultâneas.
Apuração dos tributos
O laboratório precisa identificar corretamente quais tributos incidem sobre sua operação e como as receitas devem ser tratadas dentro do regime tributário adotado.
Essa análise deve considerar não apenas o faturamento, mas também folha, estrutura de custos, margem, despesas, atividades exercidas e perspectivas de crescimento.
Para laboratórios optantes pelo Simples Nacional, um ponto que merece acompanhamento é o Fator R. Pelas regras do regime, determinadas atividades de serviços, incluindo laboratórios de análises clínicas ou de patologia clínica, podem ter a tributação definida entre os Anexos III e V conforme a relação entre folha e receita.
A regulamentação do Simples Nacional estabelece os critérios para aplicação do Fator R. Quando o resultado da relação prevista na norma é igual ou superior a 28%, aplica-se o Anexo III às atividades abrangidas pela regra; abaixo desse percentual, a tributação ocorre pelo Anexo V.
Isso torna a relação entre faturamento e folha de pagamento um dado tributário relevante, e não apenas trabalhista.
Obrigações trabalhistas e previdenciárias
Laboratórios normalmente possuem equipes formadas por profissionais técnicos, administrativos, responsáveis técnicos e trabalhadores envolvidos no atendimento, coleta e processamento dos exames.
Admissões, férias, afastamentos, folha, encargos e desligamentos precisam ser corretamente processados, respeitando a natureza de cada vínculo.
Além disso, informações trabalhistas e previdenciárias transmitidas ao eSocial e dados informados pela EFD-Reinf integram processos relacionados à DCTFWeb. A Receita Federal explica a integração entre EFD-Reinf e DCTFWeb e a consolidação das informações recebidas pelos sistemas.
Erros de cadastro ou classificação podem, portanto, repercutir em mais de uma obrigação.
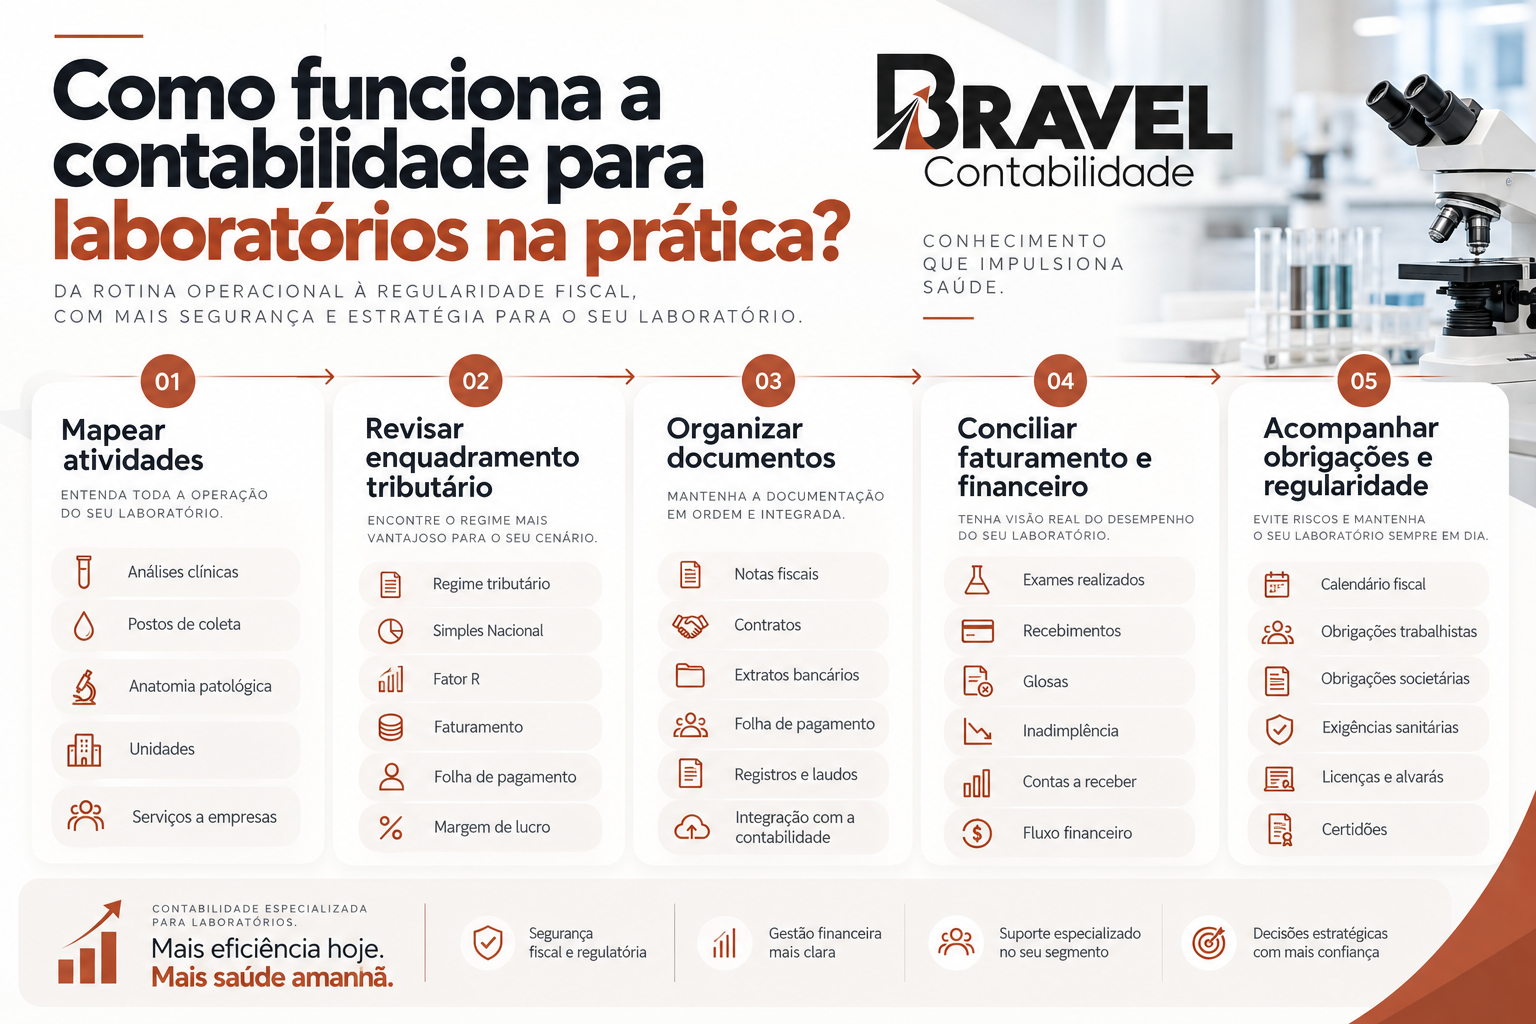
Como funciona a contabilidade para laboratórios na prática?
Uma rotina contábil eficiente começa pelo entendimento da própria operação. Antes de calcular tributos, é necessário compreender como o laboratório funciona, de onde vêm suas receitas, como sua equipe está estruturada e quais atividades são realmente executadas.
- Mapear as atividades efetivamente realizadas.
O primeiro passo é verificar o que o laboratório realmente faz. Ele apenas realiza análises clínicas? Possui postos de coleta? Atua com anatomia patológica? Mantém unidades adicionais? Presta serviços para empresas? Oferece atividades complementares?
Esse levantamento ajuda a confrontar operação, contrato social, objeto social, CNAEs e cadastros. - Revisar o enquadramento tributário.
Não basta escolher um regime porque ele apresenta uma alíquota inicial aparentemente menor. A análise deve considerar o faturamento projetado, folha, margem, despesas, estrutura operacional e características da atividade.
No Simples Nacional, por exemplo, acompanhar o Fator R pode ser determinante para a tributação das atividades sujeitas à regra. - Estruturar a rotina de documentos.
Notas fiscais, documentos de aquisição, contratos, movimentações bancárias, folha e demais registros precisam chegar à contabilidade de forma organizada.
Quanto maior o volume de exames e movimentações, maior a necessidade de integração entre operação, administração e escritório contábil. - Conciliar faturamento e movimentação financeira.
O valor faturado precisa ser comparado aos recebimentos efetivos. Diferenças podem surgir por prazos de pagamento, retenções, glosas, inadimplência, contratos ou falhas de registro.
Sem conciliação, o gestor pode interpretar saldo bancário como lucro ou perder a visão sobre valores ainda a receber. - Acompanhar obrigações e regularidade.
A contabilidade deve manter um calendário fiscal, trabalhista e societário, enquanto o laboratório acompanha paralelamente as exigências sanitárias, técnicas e profissionais relacionadas à atividade.
Esse controle reduz o risco de descobrir uma pendência somente durante uma fiscalização, renovação de licença, alteração contratual ou solicitação de certidão.
Quais aspectos técnicos, fiscais e regulatórios devem ser acompanhados?
1.CNAE e atividade econômica
O CNAE precisa representar a atividade efetivamente exercida. Entre as classificações relacionadas ao segmento estão o CNAE 8640-2/02, utilizado para laboratórios clínicos, e o CNAE 8640-2/01, referente a laboratórios de anatomia patológica e citológica.
A classificação cadastral adequada interfere em questões tributárias, municipais, sanitárias e regulatórias. Por isso, alterações na operação devem ser comparadas ao objeto social e aos registros da empresa.
2.Licenciamento sanitário
Laboratórios estão sujeitos às exigências da Vigilância Sanitária aplicáveis ao estabelecimento e às atividades realizadas.
O processo pode exigir documentação empresarial, registros dos profissionais, informações sobre responsabilidade técnica, condições estruturais do estabelecimento, gerenciamento de resíduos e outros documentos conforme o tipo de serviço.
Por isso, a regularidade societária e cadastral também influencia o funcionamento da operação. O mesmo raciocínio se aplica a outros estabelecimentos da saúde, como demonstrado na atuação de contabilidade para clínicas em Campos dos Goytacazes.
3.Cadastro Nacional de Estabelecimentos de Saúde (CNES)
O Cadastro Nacional de Estabelecimentos de Saúde reúne informações sobre estabelecimentos que realizam ações e serviços de saúde no país.
O Ministério da Saúde explica o funcionamento do CNES e sua utilização como base oficial de informações sobre estabelecimentos de saúde.
Os dados cadastrais da empresa, do estabelecimento e dos profissionais precisam permanecer coerentes com a estrutura efetivamente existente.
4.Regulamentação sanitária dos exames
A gestão do laboratório também precisa considerar os requisitos técnico-sanitários estabelecidos pela Anvisa para serviços que executam atividades relacionadas aos Exames de Análises Clínicas.
Essas regras alcançam diferentes etapas e estruturas relacionadas aos exames e devem ser analisadas em conjunto com as exigências municipais, regras do conselho profissional competente e características específicas do laboratório.
Simples Nacional, Lucro Presumido ou Lucro Real para laboratórios?
Não existe um regime automaticamente mais vantajoso para todos os laboratórios. O resultado depende da combinação entre faturamento, folha de pagamento, margem, despesas, estrutura operacional e atividades desenvolvidas.
| Regime | Ponto de atenção | O que deve ser analisado |
| Simples Nacional | Determinadas atividades laboratoriais estão sujeitas ao Fator R | Faturamento, folha, pró-labore, Fator R e enquadramento tributário aplicável |
| Lucro Presumido | A tributação utiliza percentuais de presunção previstos na legislação | Receita, margem efetiva, folha, tributação federal, ISS e características dos serviços |
| Lucro Real | Exige controles contábeis e fiscais mais detalhados | Resultado efetivo, despesas dedutíveis, créditos permitidos, custos e estrutura operacional |
O erro está em comparar regimes apenas pela alíquota nominal.
Um laboratório pode aumentar o faturamento, alterar significativamente sua folha, abrir unidades, contratar novos profissionais, investir em equipamentos ou modificar seu mix de serviços. Qualquer uma dessas situações pode afetar a análise tributária.
Por isso, o enquadramento deve ser revisto periodicamente com dados reais da empresa, especialmente quando há crescimento ou mudanças relevantes na operação.
Quais indicadores financeiros um laboratório deveria acompanhar?
A contabilidade também pode fornecer informações que ajudam a entender a eficiência do negócio e identificar quando o aumento do faturamento não está se convertendo em melhor resultado.
Custo operacional
Reagentes, materiais descartáveis, manutenção, sistemas, aluguel, mão de obra, energia, coleta, logística e serviços terceirizados pressionam a margem.
Separar custos fixos e variáveis ajuda a identificar quanto o laboratório precisa faturar para sustentar sua estrutura e qual o impacto de uma expansão.
Peso da folha sobre a receita
Além de representar uma parcela relevante das despesas, a folha pode influenciar diretamente a tributação de empresas enquadradas no Simples Nacional por meio do Fator R.
Isso torna o acompanhamento mensal necessário tanto para a gestão financeira quanto para a análise tributária.
Margem operacional
Crescimento de receita não significa necessariamente crescimento de lucro.
Se custos com insumos, pessoal, manutenção, estrutura e serviços terceirizados aumentarem acima do faturamento, o resultado pode se deteriorar mesmo com um número maior de exames realizados.
Contas a receber
Laboratórios que trabalham com prazos de recebimento precisam diferenciar competência e caixa.
A empresa pode registrar faturamento elevado e, ao mesmo tempo, enfrentar dificuldade financeira quando os recursos demoram a entrar. Por isso, contas a receber, inadimplência, glosas e prazos médios devem ser monitorados.
Principais erros contábeis em laboratórios
1. Escolher o regime tributário apenas pela alíquota inicial
Erro: considerar apenas a primeira faixa ou percentual aparente de tributação.
Impacto: a empresa pode pagar mais impostos do que o necessário ou comprometer sua previsibilidade financeira.
Como evitar: simular os regimes considerando faturamento, folha, margem, despesas, serviços prestados e perspectivas de crescimento.
2. Não acompanhar o Fator R
Erro: verificar o indicador somente no momento de escolher o regime ou quando há alteração significativa do imposto.
Impacto: mudanças na relação entre folha e faturamento podem afetar a tributação das atividades submetidas ao mecanismo.
Como evitar: acompanhar o indicador periodicamente e realizar projeções conforme faturamento e estrutura de pessoal.
3. Misturar movimentação da empresa com despesas dos sócios
Erro: utilizar a conta empresarial para pagamentos pessoais sem tratamento contábil adequado.
Impacto: a prática dificulta a conciliação, prejudica a leitura dos resultados e enfraquece a separação patrimonial.
Como evitar: estabelecer regras claras para pró-labore, distribuição de lucros, adiantamentos e reembolsos.
4. Deixar documentos sanitários e cadastrais para a última hora
Erro: iniciar renovações e regularizações apenas quando uma licença já está próxima do vencimento ou quando surge uma fiscalização.
Impacto: atrasos, pendências documentais e risco de interrupções administrativas.
Como evitar: manter calendário de vencimentos, responsabilidades definidas e documentação empresarial atualizada.
5. Não conciliar faturamento com recebimentos
Erro: considerar o valor emitido em notas fiscais como se todo o dinheiro já estivesse disponível.
Impacto: decisões são tomadas a partir de uma percepção incorreta do caixa e da liquidez.
Como evitar: acompanhar contas a receber e conciliar sistematicamente faturamento, extratos, documentos fiscais e recebimentos.
6. Tratar a contabilidade apenas como obrigação fiscal
Erro: utilizar os registros apenas para cálculo de impostos e envio de declarações.
Impacto: o gestor perde informações úteis para precificação, contratação, investimentos, distribuição de resultados e expansão.
Como evitar: utilizar balancetes, demonstrações financeiras e indicadores na gestão do laboratório.
Quais os benefícios de uma contabilidade adequada para laboratórios?
A primeira consequência é maior segurança fiscal. Obrigações passam a ser acompanhadas de forma integrada, reduzindo inconsistências entre documentos, folha, faturamento, cadastros e declarações.
Outro benefício está na eficiência tributária. A empresa consegue avaliar se o regime continua compatível com sua realidade e acompanhar fatores que interferem diretamente na carga de impostos.
Também existe ganho de visibilidade financeira. O gestor passa a compreender melhor custos, margem, resultado, compromissos, recebimentos e capacidade de investimento.
Essa organização favorece decisões de expansão. Antes de abrir um novo posto de coleta, adquirir equipamentos, ampliar a equipe ou assumir um novo contrato, torna-se possível avaliar os efeitos financeiros, tributários e operacionais da decisão.
Uma contabilidade organizada também ajuda a manter coerência entre estrutura societária, cadastros, folha, documentos fiscais e operação, aspecto especialmente relevante em um setor submetido a fiscalização sanitária e regras profissionais específicas.
Quando a revisão identifica recolhimentos que precisam ser analisados com maior profundidade, também pode ser pertinente avaliar a existência de oportunidades de revisão e recuperação tributária, sempre com respaldo documental e análise técnica da situação concreta.
Perguntas frequentes sobre contabilidade para laboratórios em Campos dos Goytacazes
1.Laboratório de análises clínicas pode optar pelo Simples Nacional?
Sim, desde que a empresa cumpra os requisitos legais para ingresso e permanência no regime. Entretanto, é necessário analisar as atividades exercidas, o faturamento e as regras tributárias aplicáveis, inclusive o Fator R quando pertinente.
2.Como funciona o Fator R para laboratórios?
O Fator R considera a relação entre a folha de salários, nos termos da legislação do Simples Nacional, e a receita bruta. Para atividades submetidas à regra, resultado igual ou superior a 28% direciona a tributação ao Anexo III; abaixo desse percentual, ao Anexo V.
3.Laboratório precisa de licença sanitária em Campos dos Goytacazes?
Laboratórios clínicos integram as atividades sujeitas à fiscalização sanitária. As exigências dependem das características do estabelecimento e dos serviços realizados, por isso a empresa deve acompanhar licenças, responsabilidade técnica, documentação e demais requisitos aplicáveis.
4.Laboratório precisa ter CNES?
O CNES é o cadastro oficial dos estabelecimentos de saúde no Brasil. A necessidade e a forma de cadastramento devem ser verificadas de acordo com as regras do Ministério da Saúde e com as características do estabelecimento.
5.Qual é o CNAE de um laboratório clínico?
O CNAE 8640-2/02 é utilizado para laboratórios clínicos. Já o CNAE 8640-2/01 corresponde a laboratórios de anatomia patológica e citológica. A definição deve considerar as atividades efetivamente exercidas pela empresa.
6.Qual é o melhor regime tributário para um laboratório?
Não existe uma resposta única. Faturamento, folha, margem, despesas, atividades desenvolvidas, estrutura operacional e crescimento esperado precisam ser analisados em conjunto antes de comparar Simples Nacional, Lucro Presumido e Lucro Real.
O que um laboratório precisa manter sob controle
A gestão contábil de um laboratório funciona melhor quando cinco áreas permanecem conectadas: tributação, folha de pagamento, escrituração contábil, regularidade cadastral e obrigações regulatórias.
Em Campos dos Goytacazes, o cuidado também deve considerar as exigências locais aplicáveis ao estabelecimento, além das normas nacionais relacionadas aos serviços de análises clínicas.
No campo tributário, atenção especial deve ser dada ao regime escolhido e, quando o laboratório estiver no Simples Nacional, às regras que influenciam sua tributação.
Do ponto de vista gerencial, relatórios contábeis e financeiros precisam ajudar a empresa a compreender margem, custos, folha, recebimentos e capacidade de investimento.
Quando essas informações são analisadas em conjunto, a contabilidade deixa de funcionar apenas como uma área dedicada ao cumprimento de prazos e passa a apoiar decisões concretas sobre eficiência, segurança e crescimento empresarial.
Contabilidade especializada para laboratórios em Campos dos Goytacazes
Laboratórios precisam administrar uma operação técnica sem perder de vista impostos, folha, obrigações fiscais, regularização cadastral e resultado financeiro. O acompanhamento contábil precisa acompanhar essa complexidade e transformar dados da operação em informações úteis para a gestão.
A Bravel Contabilidade atua em Campos dos Goytacazes com foco em empresas e profissionais da área da saúde e oferece suporte nas áreas contábil, fiscal e trabalhista, além de legalização empresarial, revisão tributária e outros serviços relacionados à regularidade e à gestão da empresa.
Para um laboratório, esse acompanhamento pode contribuir para revisar o enquadramento tributário, organizar registros contábeis, acompanhar folha e obrigações fiscais, estruturar informações gerenciais e identificar pontos que exigem atenção antes que se transformem em problemas.
Se o seu laboratório precisa revisar impostos, organizar obrigações ou estruturar uma gestão contábil mais adequada à operação, converse com a equipe e solicite uma avaliação da realidade da empresa.